
최종 확인 2026-10-22
양쪽 유방에 암이 생겼다고 진단비가 두 번 나오는 것은 아닙니다. 반대쪽 암이 새로 생긴 원발암인지 전이인지, 약관에 재진단암·다른 암 조항이 있는지가 지급을 가릅니다.
암 진단비는 최초 1회가 기본 구조입니다
일반암 진단비는 최초 암 진단 때 한 번 지급되는 상품이 많고, 이후 암은 재진단암 특약 같은 추가 보장이 다룹니다. 양쪽에 병변이 있어도 같은 담보가 두 번 열리지는 않습니다.
최초로 진단된 암은 원발성 암을 뜻합니다
금융감독원 분쟁조정위원회는 약관의 ‘최초로 진단 확정된 암’을 원발성 암으로 해석했습니다(제2000-54호, 보험연구원 2019). 한쪽 유방 안의 침윤 여부는 유방암 C50과 제자리암 D05의 보험금 차이에서 따로 다룹니다.
위 해석은 위암·난소암 사안의 판단입니다. 약관 문구가 우선합니다.
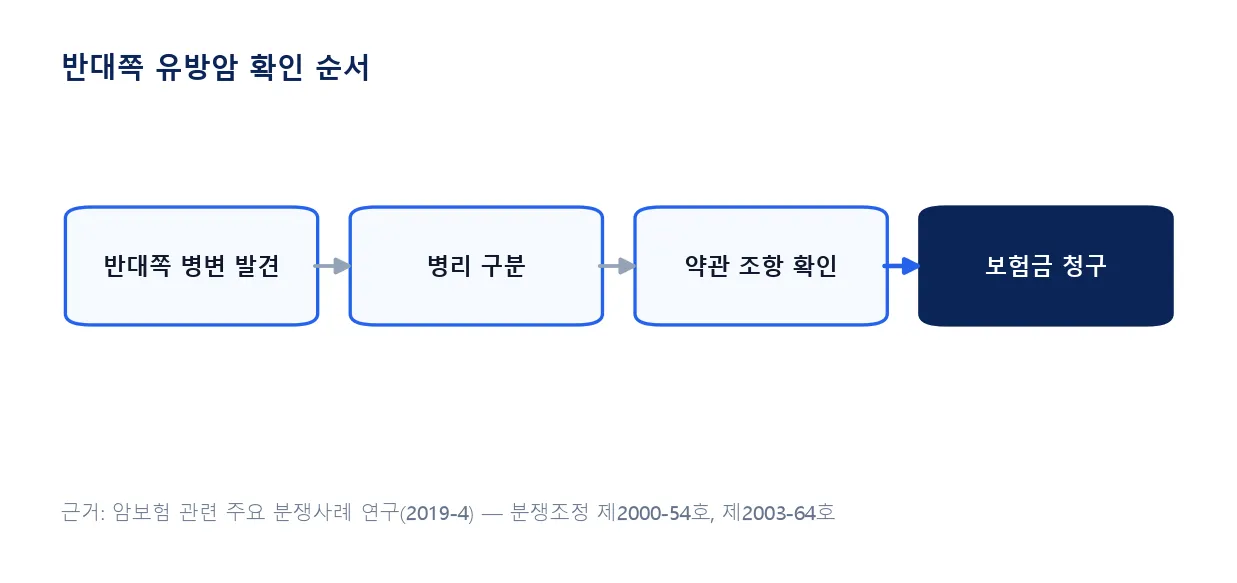
반대쪽 암이 새 암인지 전이인지가 갈림길입니다
반대쪽 병변이 별개의 새 원발암이면 재진단암·다른 암 조항을 살핍니다. 첫 암에서 퍼진 전이라면 원발암 기준으로 최초 암과 묶여 판단됩니다.
가입 전에 진단된 암에서 전이된 암은 보장개시일 이후에 진단돼도 최초 진단 암으로 보지 않은 사례가 있습니다. 유방암 이후 2년 뒤 골암이 확인된 사안입니다(제2003-64호).
병리 결과와 약관에서 확인할 것
두 병변이 각각 원발인지, 한쪽이 전이인지 봅니다.
최초 1회 문구와 두 번째 암을 보장하는 조항이 있는지 확인합니다.
첫 진단이 보장개시일 전인지가 결과를 바꿉니다. 면책·감액 기간은 암보험 90일 면책기간 기준에 정리했습니다.
재진단암 특약과 청구 기한을 확인합니다
재진단암 진단비는 최초 암 또는 직전 재진단암 진단일로부터 일정 기간이 지나야 받는 상품이 있고, 일부는 그 기간을 2년으로 정합니다. 재발·전이까지 넣는 상품도 있어 정의를 읽어야 합니다.
청구 기한
진단 확정일을 기록해 둡니다. 기산 방식은 보험금 청구권 소멸시효 3년과 기산일을 보십시오.
| 상황 | 판단 축 | 확인 자료 |
|---|---|---|
| 새 원발암 | 재진단암·다른 암 조항 | 양쪽 병리보고서 |
| 전이·재발 | 원발암 기준 묶음 판단 | 병리·영상 소견 |
| 첫 암이 보장개시일 전 | 이후 전이는 최초 암이 아님 | 첫 진단일 기록 |
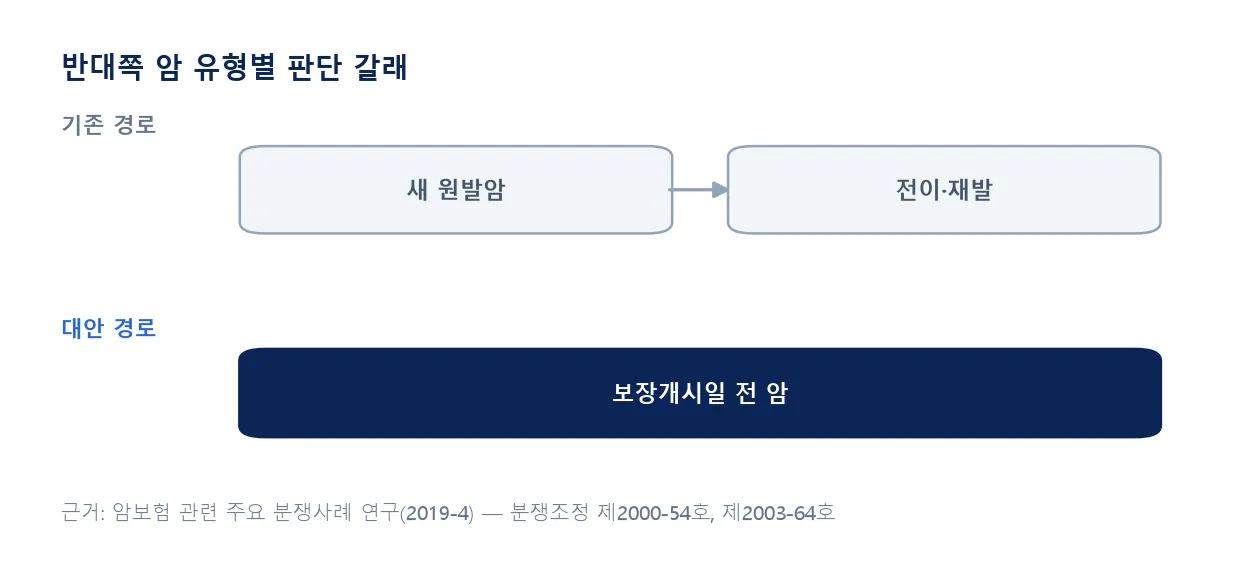
병리보고서 두 장과 약관의 최초 1회 문구, 재진단암 조항을 나란히 놓고 보십시오.
자주 묻는 질문
양쪽 유방을 한 번에 수술했는데 진단비는 한 번만 나오나요?
같은 시기에 확정된 진단이라면 일반암 진단비는 한 번 지급되는 구조가 흔합니다. 두 병변을 별개 진단으로 보는 조항이 있는지는 약관으로 확인합니다.
몇 년 뒤 반대쪽에 새 암이 생겼는데 재진단암 특약이 없다면요?
일반암 진단비가 최초 1회형이면 추가 근거가 없을 수 있습니다. 수술비·입원비 같은 다른 담보는 담보별 요건으로 따로 봅니다.
반대쪽 병변이 전이로 적히면 오히려 불리한가요?
전이는 원발암 기준으로 최초 암과 묶여 판단되므로 새 진단비 근거가 되기는 어렵습니다. 전이인지 새 암인지는 병리 소견에 따라 정해집니다.
근거: 보험연구원 「암보험 관련 주요 분쟁사례 연구」 2019-4(분쟁조정 제2000-54호·제2003-64호) · 뱅크샐러드 재진단암 특약 해설(민간 자료) (2026-10-22 확인)