
최종 확인 2026-10-23
골수형성이상증후군 진단서에 D46이 적혀 있다는 사실만으로 암 진단금 지급이 정해지지 않습니다. 지급 여부는 가입한 계약의 약관이 D46을 암 분류표에 넣었는지에 달려 있습니다.
D46은 질병분류에서 어디에 놓이는가
D46은 한국표준질병사인분류에서 행동양식 불명 또는 미상의 신생물(D37-D48) 범주에 있습니다. 2008년 시행된 제5차 개정 분류는 주석으로 D46을 악성 신생물(C00-C97)로 볼 수 있다고 덧붙였습니다.
이 주석 때문에 암으로 볼 수 있다는 주장과, 약관 분류표에 코드가 없다는 보험사 주장이 맞서는 일이 생깁니다.
의학적 진단과 약관상 암은 다르다
의사가 혈액암의 한 종류로 설명하더라도 약관은 보장 대상을 코드로 정하는 경우가 많습니다. 보험사는 진단서의 코드와 약관 분류표를 대조해 지급 여부를 판단합니다.
약관 문구와 가입 시기에 따라 달라지며, 이 글은 특정 상품의 조건을 가정하지 않습니다.
약관 분류표에서 무엇을 확인하는가
서울중앙지방법원은 2025년 4월 25일 선고한 2024가단5109794 판결에서, 골수섬유증(D47.4)은 만성 골수증식질환과 의학적으로 관련되어도 16대 특정암 분류표에 없으면 특정암 진단비 대상이 아니라고 보았습니다. D46 자체에 대한 판단은 아닙니다.
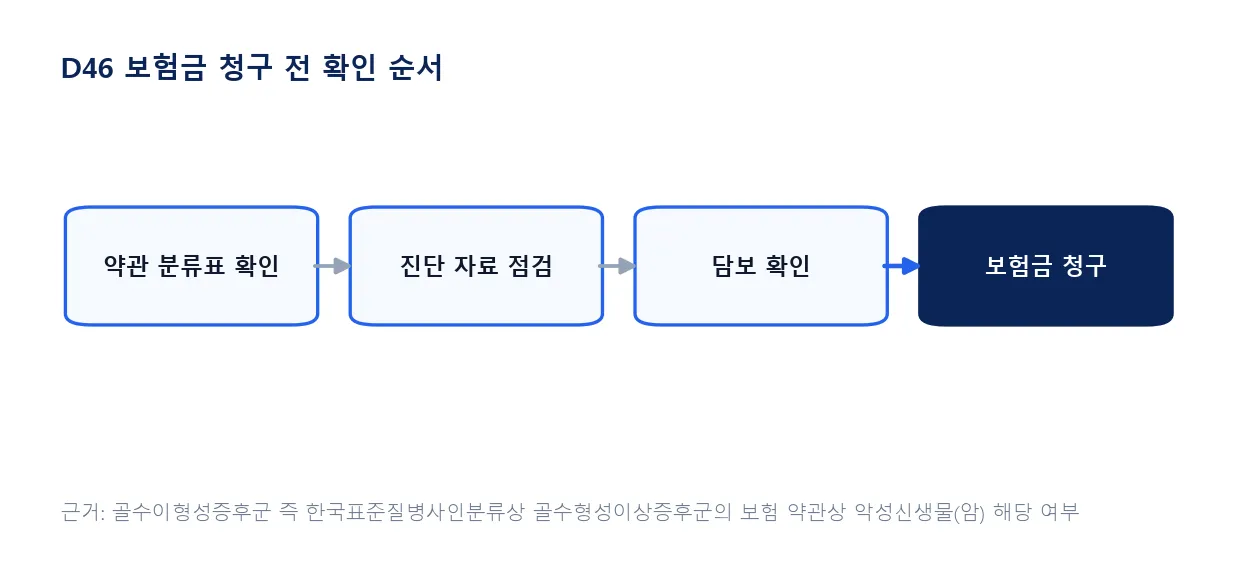
청구 전에 모을 자료
일반암, 유사암, 소액암에 어떤 코드가 들어 있는지 봅니다.
기재된 질병코드와 진단 근거가 서로 맞는지 확인합니다.
가입한 담보 이름과 거절 사유가 가리키는 조항을 대조합니다.
거절 사유서에 적힌 조항이 분류표 문구인지, 진단 자료 부족인지 구분하면 다툴 쟁점이 보입니다.
약관에 따라 달라지는 지급 구조
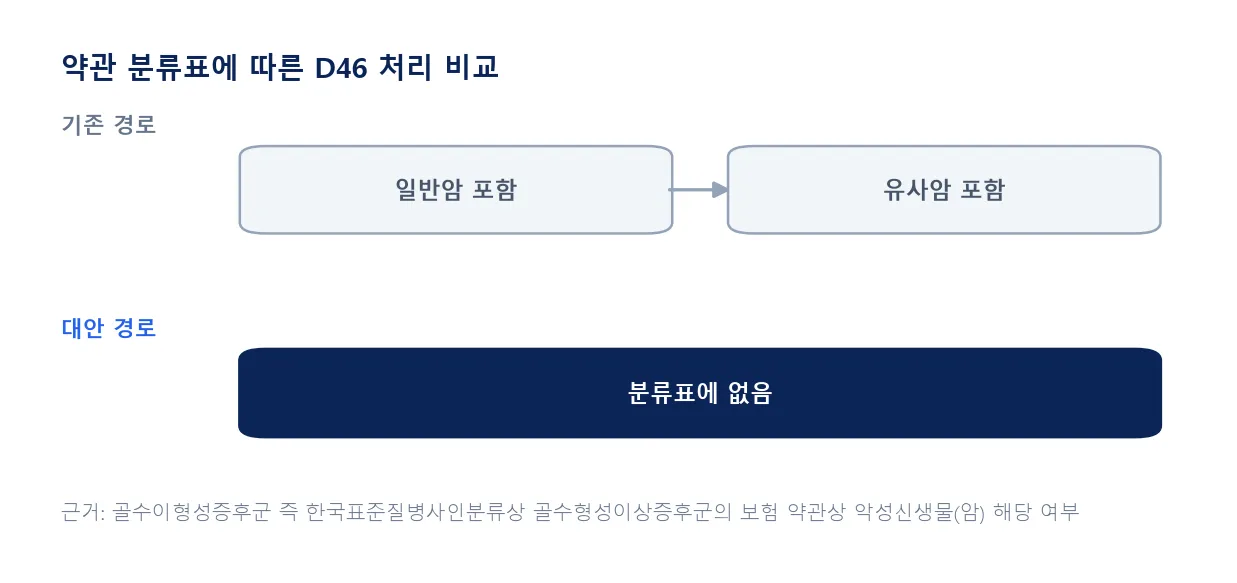
같은 D46이라도 분류표가 이를 일반암에 넣었는지, 경계성종양 등 유사암에 넣었는지, 아예 두지 않았는지에 따라 담보가 달라집니다. 유사암은 일반암보다 지급 비율이 낮게 정해진 계약이 많습니다.
분류표에 코드가 없을 때
분류표에 코드가 없다고 해서 곧바로 끝나는 것은 아닙니다. 약관의 암 정의 문구와 개정 시기를 함께 살펴야 합니다.
| 약관 처리 | 확인할 담보 | 주의점 |
|---|---|---|
| 일반암 분류표에 포함 | 일반암 진단비 | 진단 확정 요건과 면책기간 |
| 유사암·경계성종양에 포함 | 유사암 진단비 | 지급 비율이 다를 수 있음 |
| 분류표에 없음 | 다른 혈액질환 담보 여부 | 암 정의 문구로 다툴 여지 검토 |
먼저 가입 당시 약관과 진단서 원본을 확보해 코드를 대조하고, 담보 이름을 기록해 둡니다.
자주 묻는 질문
진단서 코드가 C가 아니라 D46이면 청구가 불가능한가요?
불가능하다고 단정할 수 없습니다. 약관 분류표가 D46을 포함하는지에 따라 담보가 갈립니다.
같은 진단인데 보험사마다 결과가 다른 이유는 무엇인가요?
보험사와 상품, 가입 시기마다 약관의 분류표와 암 정의 문구가 다르기 때문입니다.
의사에게 코드 변경을 요청하면 되나요?
진단 코드는 의사의 의학적 판단에 따라 기재하는 것이므로 지급을 위해 바꾸도록 요구해서는 안 됩니다.
근거: 법률 해설 글 골수이형성증후군 악성신생물 해당 여부 · 대한금융신문 보험판례 칼럼 (서울중앙지방법원 2024가단5109794) (2026-10-23 확인)