
최종 확인 2026-10-23
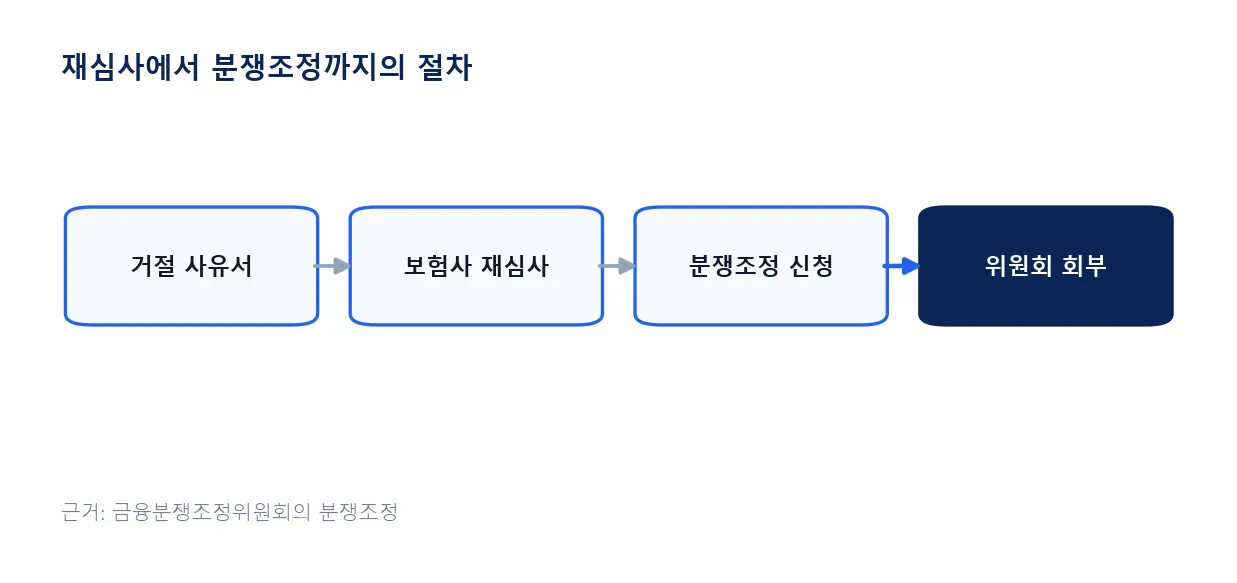
혈액암 보험금이 거절됐다면 보험사에 거절 사유를 서면으로 받아 재심사를 요구하고, 그래도 풀리지 않으면 금융감독원에 분쟁조정을 신청합니다. 결과를 가르는 것은 병명이 아니라 거절 사유가 진단확정 자료의 문제인지, 약관 해석의 문제인지입니다.
재심사 전에 거절 사유부터 가른다
혈액암은 백혈병·림프종처럼 병명이 여러 갈래라 약관이 어떤 질병분류표로 보장 범위를 정했는지가 먼저입니다. 진단명이나 질병코드 하나만으로 지급 여부가 정해지지는 않습니다.
자료 문제인 경우
병리·골수검사 결과가 진단서와 다르거나 확진일이 보장개시일 앞이라는 이유라면, 검사 결과지와 진료기록을 보강해 다시 제출합니다.
약관 해석 문제인 경우
해당 병이 일반암인지 소액암·유사암인지 다투는 경우입니다. 가입 당시 약관의 해당 문구를 기준으로 거절 사유서와 대조합니다.
보험사가 같은 결론을 유지하기도 합니다. 그래도 거절 사유가 서면으로 정리되면 다음 절차의 쟁점이 분명해집니다.
재심사에 넣을 자료와 순서
재심사는 거절 사유에 직접 답하는 자료로 구성해야 합니다. 같은 서류를 되풀이해 내서는 결과가 달라지기 어렵습니다.
준비 순서
거절 근거로 든 약관 조항과 사실관계를 확인합니다.
진단확정이 어떤 검사로 언제 이뤄졌는지 보여 줍니다.
보장 범위와 면책·감액 조건을 같은 시점 기준으로 대조합니다.
주치의에게 거절 사유에 해당하는 의학적 소견을 받을 수 있는지도 물어볼 만합니다. 다만 의사의 소견이 곧 약관상 지급 요건 충족은 아닙니다.
보험사 재심사와 금융감독원 분쟁조정
재심사는 보험사 안에서 다시 판단받는 절차이고, 분쟁조정은 금융감독원에 신청하는 외부 절차입니다. 분쟁조정은 금융소비자 보호에 관한 법률 제36조 이하가 정합니다.
조정 절차의 기한
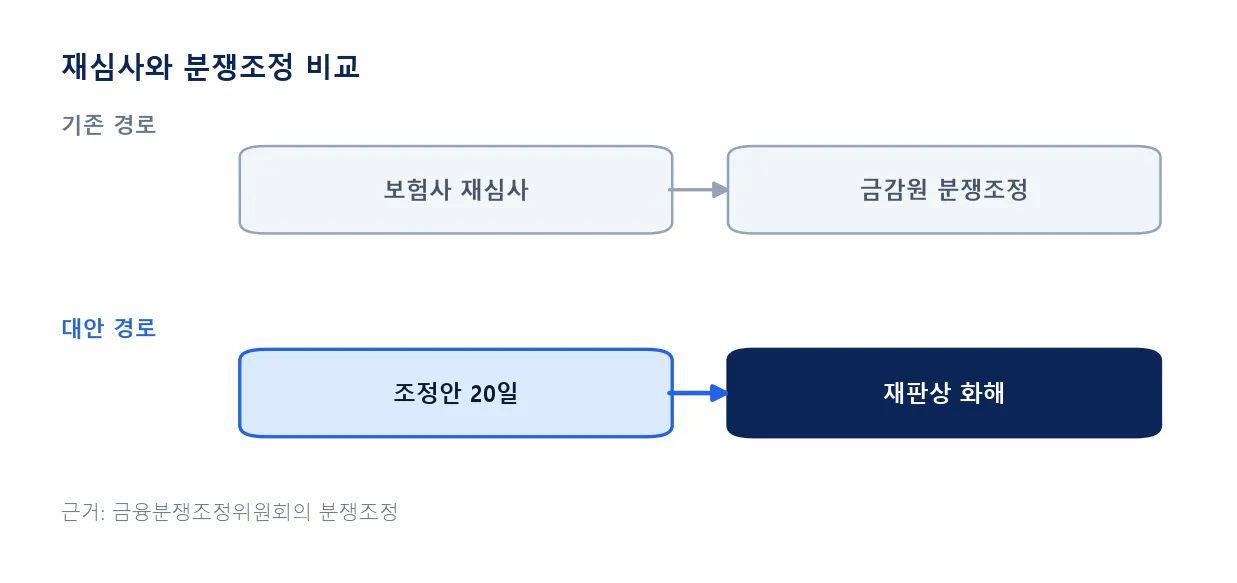
신청을 받은 날부터 30일 안에 합의가 되지 않으면 조정위원회에 회부됩니다. 조정안을 제시받은 날부터 20일 안에 수락하지 않으면 수락하지 않은 것으로 봅니다.
양쪽이 조정안을 수락하면 재판상 화해와 같은 효력이 생깁니다. 분쟁조정 신청에는 시효중단 효력도 있지만, 합의 권고나 회부가 없으면 중단되지 않습니다.
| 구분 | 보험사 재심사 | 금감원 분쟁조정 |
|---|---|---|
| 판단 주체 | 보험사 | 금융분쟁조정위원회 |
| 수락 기한 | 보험사 안내에 따름 | 조정안 제시 후 20일 |
| 수락 시 효력 | 합의 내용에 따름 | 재판상 화해와 동일 |
다음에 확인할 것은 거절 사유서의 약관 조항, 진단확정 검사의 날짜, 가입 당시 약관 세 가지입니다.
자주 묻는 질문
재심사를 거치지 않고 바로 분쟁조정을 신청해도 되나요?
공식 자료에서 보험사 재심사를 선행 요건으로 확인하지는 못했습니다. 다만 거절 사유가 서면으로 정리돼 있어야 신청서에 쟁점을 적기 쉽습니다.
진단서가 있는데도 일반암이 아니라고 하면 어떻게 하나요?
진단서의 병명과 약관의 분류표 문구를 나란히 놓고 어느 항목에 해당하는지를 따져야 합니다. 분류표는 가입 시기 약관마다 다를 수 있습니다.
조정안을 거부하면 소송을 할 수 없나요?
수락하지 않으면 조정은 성립하지 않고 재판상 화해 효력도 생기지 않습니다. 소송 여부는 별도로 판단합니다.
근거: 찾기쉬운 생활법령정보 금융분쟁조정위원회의 분쟁조정 (2026-10-23 확인)