
최종 확인 2026-10-22
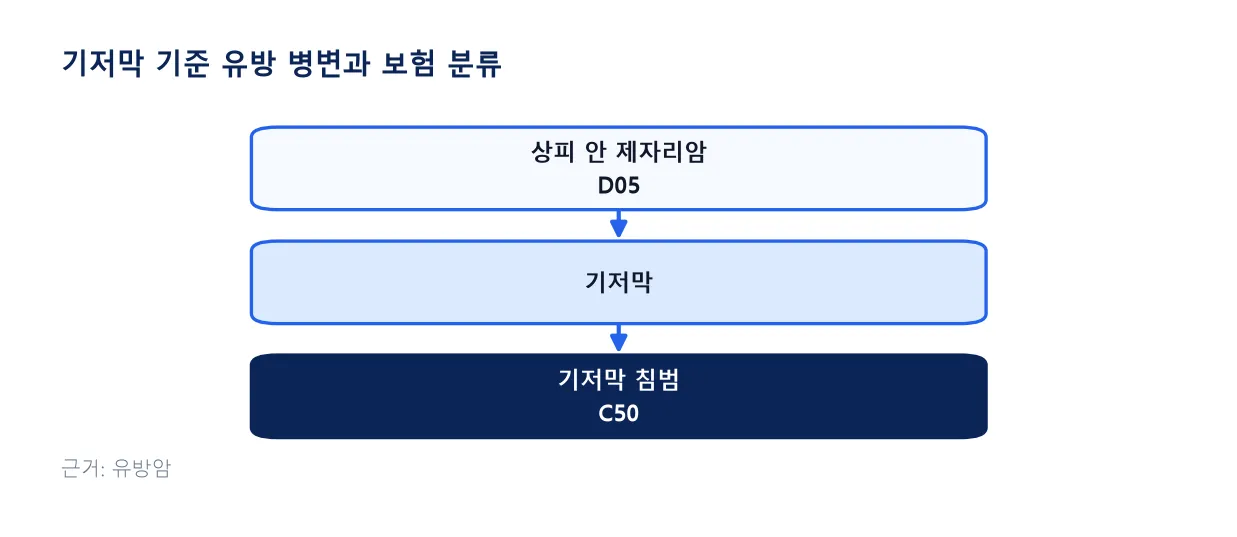
유방암은 암세포가 기저막을 뚫고 침윤해 C50으로 확정돼야 일반암 진단비 대상입니다. 기저막 안에 머문 제자리암(D05)은 악성신생물 범위 밖이어서 약관상 별도 소액 담보로 갈립니다.
침윤 여부가 일반암과 제자리암을 가른다
국가암정보센터는 기저막을 넘지 않고 머무는 암을 비침윤성(0기, 제자리암), 기저막을 침범한 암을 침윤성으로 설명합니다.
암보험 약관의 암은 한국표준질병·사인분류의 악성신생물(C00-C97)을 말하는 형태가 일반적입니다. 제자리신생물은 D코드에 속하고, 유방은 D05입니다.
소엽 상피내암은 더 조심해서 본다
국가암정보센터는 소엽 상피내암을 실제 암보다 고위험 병변이나 위험 표지자로 보는 경향이 크다고 설명합니다. 일반암으로 청구하기는 어렵습니다.
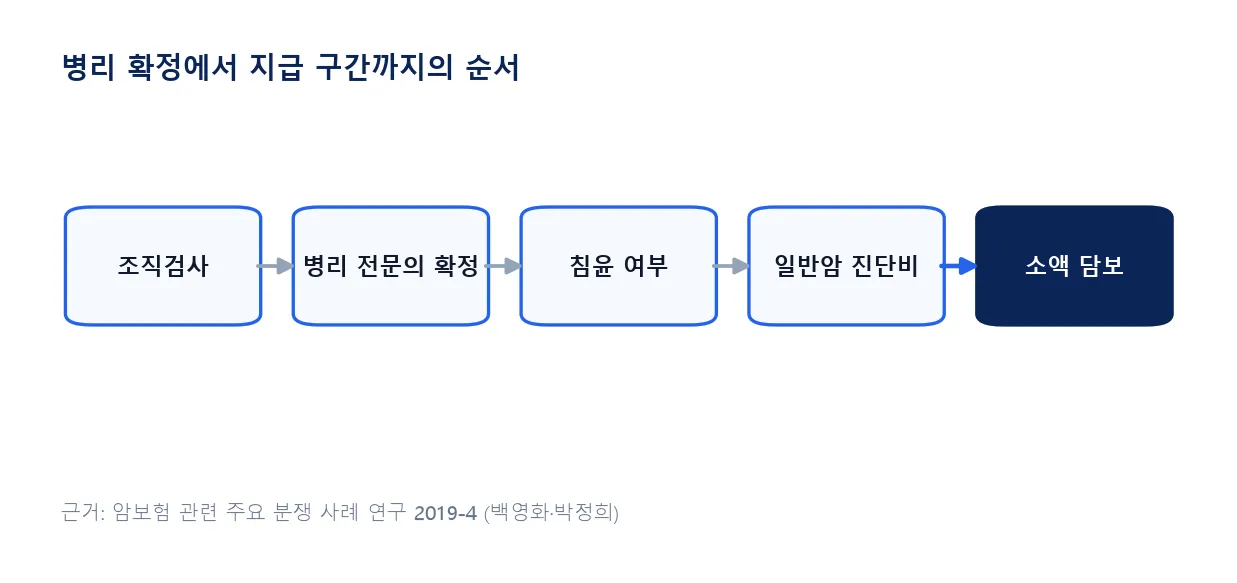
지급 구간은 병리 결과지에 침윤 소견이 있는지로 정해지고, 소액 담보의 이름과 지급률은 약관마다 다릅니다.
진단 확정은 병리 전문의의 소견이 기준이다
상피내암인지 암인지 의사마다 진단이 갈린 사안에서 대법원은 해부병리과 전문의의 진단을 따랐고, 병리 전문의가 아닌 의사의 진단서로는 확정을 인정하지 않았습니다(대법원 2011. 11. 24. 선고 2011다55801 판결, 자궁경부 사안).
확정일은 조직검사 보고일로 보는 사례가 있다
하급심에는 표본을 떼어낸 날이 아니라 결과가 유방암으로 보고된 날을 확정 시기로 본 판결이 있습니다(서울지방법원 2002. 8. 21. 선고 2002가합1543 판결). 보장개시일 전후 사안에서 중요합니다.
침윤성인지 상피내(비침윤성)인지가 원본 결과지에 어떻게 적혔는지 봅니다.
병리과 전문의의 소견인지 확인합니다.
표본 채취일과 보고일을 나란히 적어 둡니다.
지급액은 약관의 소액 담보 정의가 정한다
보험연구원은 제자리암과 경계성종양이 악성종양에는 해당하지 않지만, 암보험에서 소액암과 유사한 수준의 보험금을 지급하는 것이 일반적이라고 정리합니다.
어떤 질병이 일반암인지 소액 담보인지 불명확해 분쟁이 생기기도 합니다. 구체적 비율은 유사암 진단금 지급률처럼 약관이 기준입니다.
| 구분 | 코드 | 약관상 취급 |
|---|---|---|
| 침윤성 유방암 | C50 | 일반암 진단비 대상 |
| 제자리암(상피내암) | D05 | 소액 담보 대상이 일반적 |
| 소엽 상피내암 | D05 | 소액 담보 청구 여부를 약관으로 확인 |
서류를 맞추는 순서
침윤 소견을 확인한 뒤에는 암 진단비의 진단확정 요건에 맞는 서류인지 다시 맞춥니다. 가입 직후라면 90일 면책기간과 감액기간도 함께 봅니다.
자주 묻는 질문
유방 조직검사에서 상피내암이라고 나오면 일반암 진단비가 나오나요?
제자리암은 C00-C97에 들지 않아 약관의 소액 담보로 가는 것이 일반적입니다.
병원마다 유방암과 상피내암으로 진단이 갈리면 어느 쪽을 따르나요?
대법원은 해부병리과 전문의의 병리학적 진단을 따랐습니다.
조직검사를 가입 전에 받고 결과가 가입 후에 나오면 언제가 진단일인가요?
결과가 유방암으로 보고된 날을 확정 시기로 본 하급심이 있어, 약관의 확정 문언도 읽어야 합니다.
근거: 국가암정보센터 유방암 · 보험연구원 암보험 관련 주요 분쟁 사례 연구 2019-4 (2026-10-22 확인)