
최종 확인 2026-10-22
좁은 도로에서 중앙선을 넘어 상대에게 중상해를 입혔다면 종합보험에 가입돼 있어도 공소 제기를 피할 수 없습니다. 중상해는 그 자체로 보험 특례의 예외이고, 중앙선 침범이 직접 원인이면 처벌불원 효과도 사라집니다.
중상해는 보험 가입만으로 공소가 막히지 않는다
특례법 제4조 제1항은 보험에 가입한 차의 운전자에 대해 공소를 제기할 수 없다고 정합니다. 단서 제2호는 피해자에게 생명에 대한 위험이 생기거나 불구, 불치 또는 난치의 질병이 생긴 경우를 예외로 둡니다.
따라서 중앙선과 관계없이 중상해 결과만으로 보험 특례가 배제됩니다. 법정형은 5년 이하 금고 또는 2천만원 이하 벌금입니다.
중상해 여부는 치료 경과로 가려진다
치료가 끝난 뒤의 후유 상태가 중요하므로 진단서 갱신을 확인해야 합니다.
중앙선 침범은 별도의 두 번째 예외이며, 겹치는지에 따라 합의의 효과가 달라집니다.
좁은 도로에서는 중앙선이 무엇인지부터 따진다
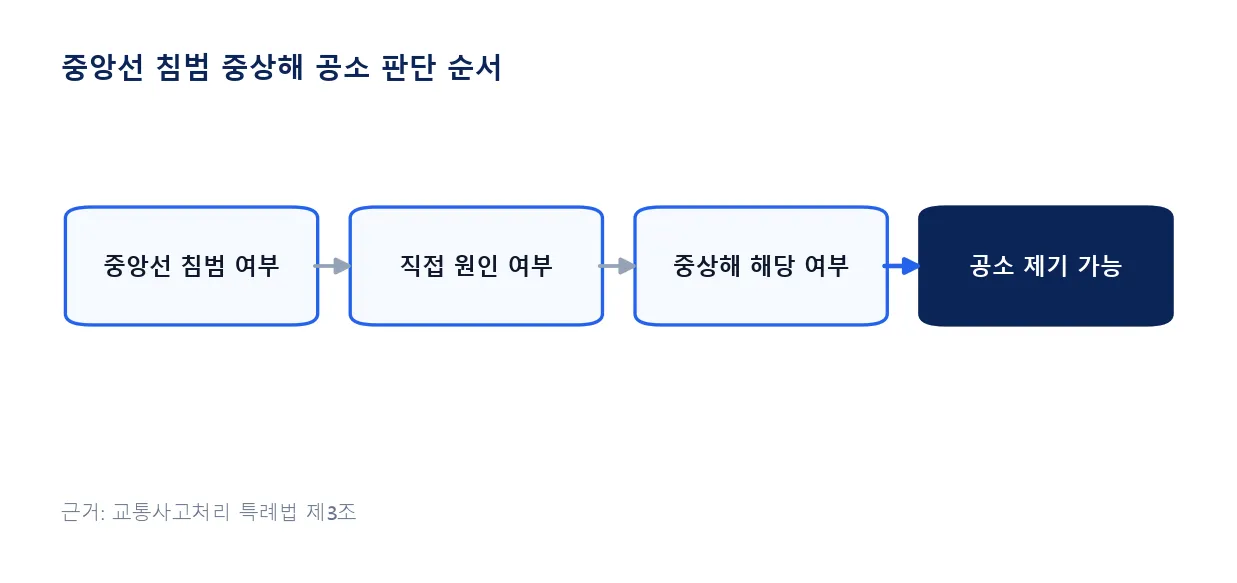
특례법 제3조 제2항 단서 제2호는 도로교통법 제13조 제3항을 어기고 중앙선을 침범한 경우를 예외로 둡니다. 제13조 제3항은 도로 중앙의 우측 통행을 정합니다.
도로교통법 제2조 제5호는 중앙선을 황색 실선이나 점선 등 안전표지로 표시한 선, 또는 중앙분리대·울타리 등 시설물로 정의합니다. 표시가 없는 좁은 도로에 이 예외가 적용되는지는 사안별로 다투어지므로 판례를 따로 확인해야 합니다.
넘은 정도가 아니라 직접 원인이 기준이다
2016년 대법원은 중앙선 침범이 사고의 직접 원인이 아니면 예외에 해당하지 않는다고 판단했습니다.
충돌 위치를 봅니다.
노면 상태를 사진으로 남깁니다.
생명 위험 등 기재를 봅니다.
합의와 보험의 효과는 직접 원인 여부로 갈린다
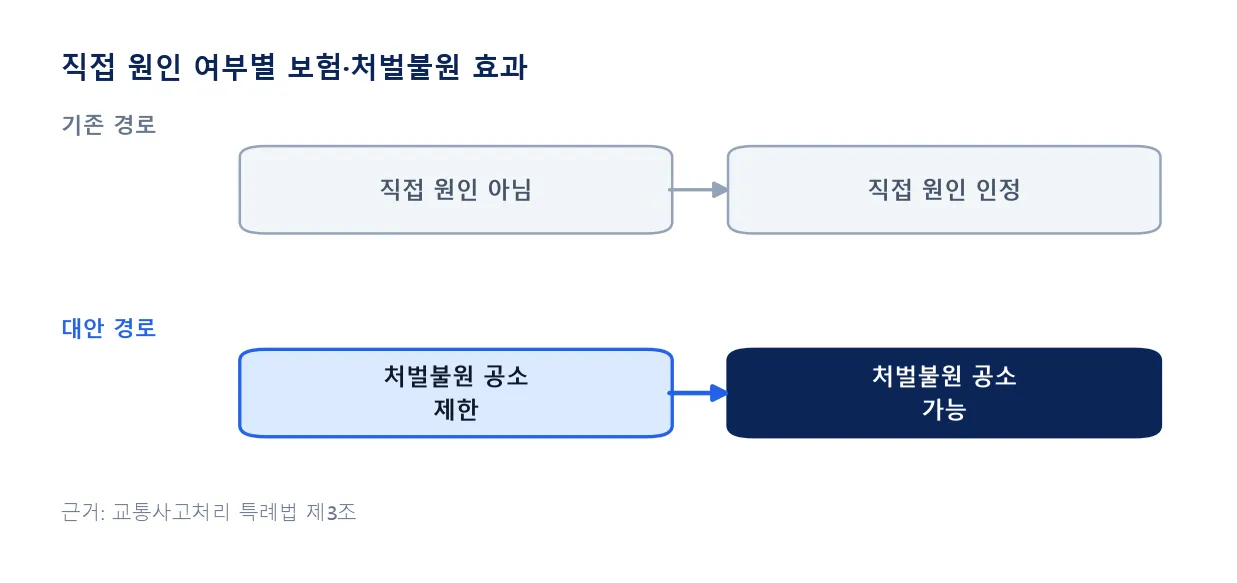
중앙선 침범이 직접 원인이 아니라면 중상해라서 보험은 공소를 막지 못하지만, 피해자의 처벌불원 의사는 제3조 제2항 본문에 따라 공소를 막습니다. 직접 원인이 인정되면 처벌불원 의사에도 공소가 가능합니다.
표로 보는 효과 차이
| 구분 | 보험 가입 | 피해자 처벌불원 |
|---|---|---|
| 직접 원인 아님 | 공소 제한 안 됨(제4조 제1항 제2호) | 의사에 반한 공소 불가(제3조 제2항 본문) |
| 직접 원인 인정 | 공소 가능(제4조 제1항 제1호) | 공소 가능(제3조 제2항 단서 제2호) |
사망 결과는 중앙선침범 사망사고 가해자의 합의·보험 기준은 따로 다룹니다. 중상해 구조는 신호위반 오토바이 중상해와 피해자 쪽에서 본 중상해 처벌 글에서도 볼 수 있습니다. 먼저 중앙선 표시 유무와 충돌 지점부터 확인합니다.
자주 묻는 질문
중앙선 표시가 없는 골목길 사고면 중앙선침범 예외는 적용되지 않나요?
쟁점이 되지만, 중상해면 보험 특례는 제4조 제1항 제2호로 따로 배제됩니다.
피해자에게 처벌불원서를 받으면 중상해 사고도 불기소되나요?
직접 원인으로 인정되면 처벌불원서로도 공소가 제한되지 않고, 아니면 제한 사유가 됩니다.
바퀴 일부만 중앙선을 넘었어도 직접 원인으로 보나요?
넘은 정도가 아니라 침범이 사고를 일으켰는지가 기준입니다.
근거: 교통사고처리 특례법 제3조·제4조 · 도로교통법 제2조 제5호·제13조 제3항 · 대법원 2016년 판결(언론 보도) (2026-10-22 확인)