최종 확인 2026-09-30
교통사고로 중상해를 입은 피해자는 가해 차량이 종합보험에 가입돼 있어도 가해자가 형사처벌을 받을 수 있습니다. 중상해로 인정되면 보험 가입 여부와 무관하게 공소를 제기할 수 있기 때문입니다.
교통사고 중상해, 보험 가입해도 처벌이 갈리는 이유
종합보험에 가입된 차량 사고는 원칙적으로 운전자가 형사처벌을 받지 않습니다. 교통사고처리특례법 제4조 제1항의 특례입니다.
형법상 중상해로 인정되는 기준
형법 제258조는 중상해를 생명에 대한 위험이 생기거나 불구 또는 불치·난치 질병에 이른 경우로 정합니다. 골절·장기 치료만으로 자동 인정되진 않으며, 진단서를 근거로 수사기관과 법원이 개별 판단합니다.
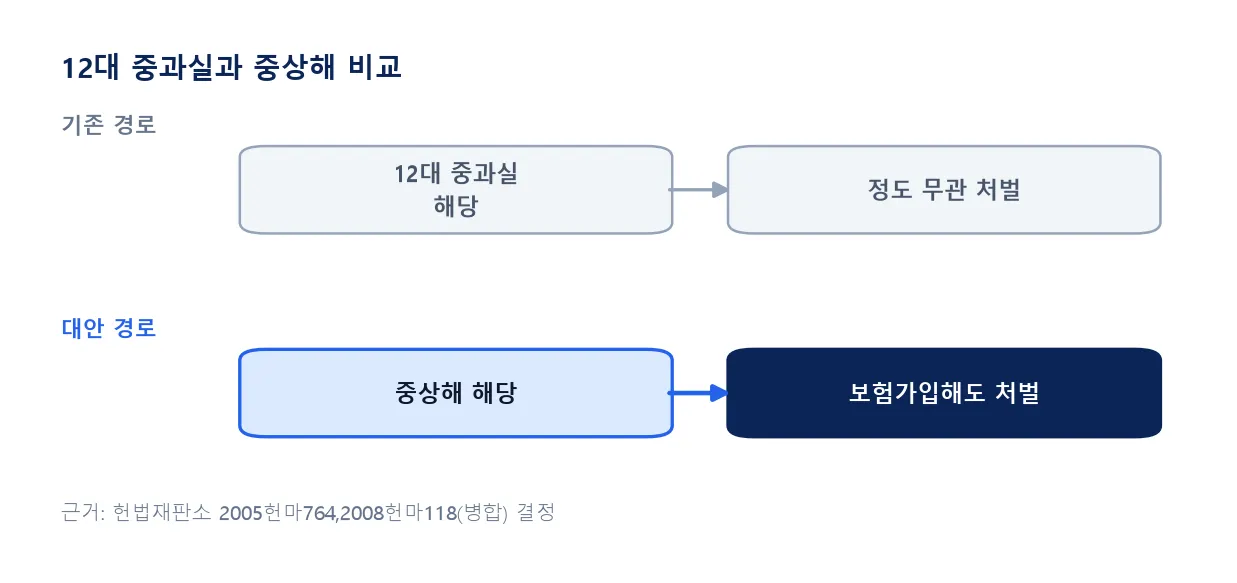
12대 중과실은 과실의 종류를, 중상해는 상해의 결과를 봅니다. 유형별 기준은 12대 중과실 교통사고 처벌 기준과 대상에서 확인합니다.
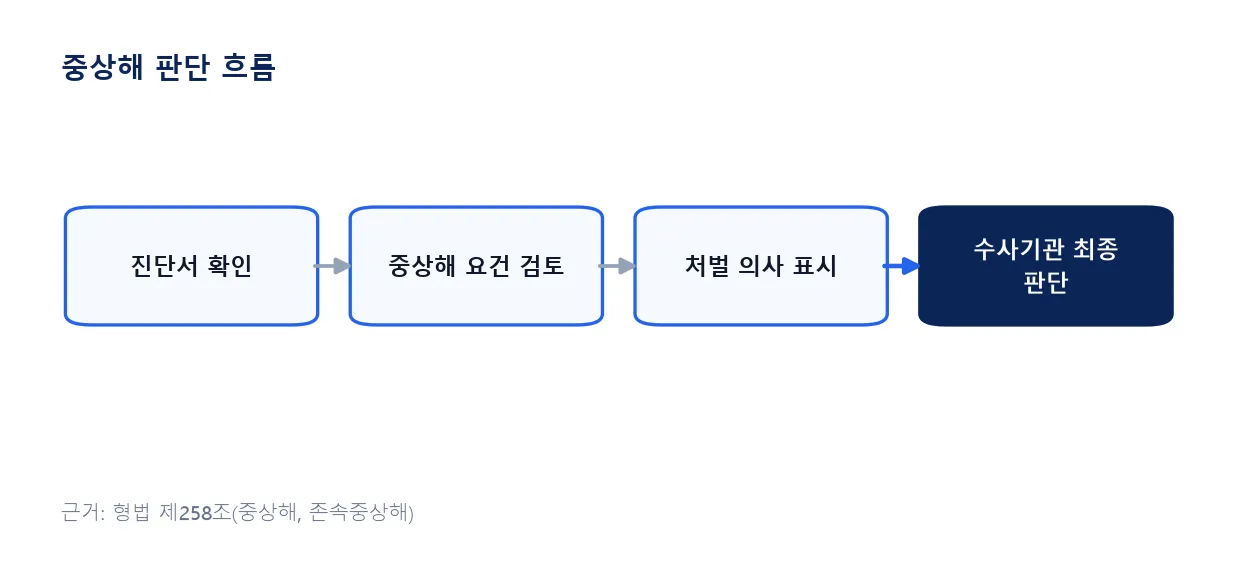
종합보험에 가입해도 처벌이 진행되는 절차
헌법재판소는 2009년 2월 26일 2005헌마764 결정에서 중상해에 이른 경우까지 처벌을 면제하는 부분을 위헌으로 판단했습니다. 이후 종합보험 가입 가해자도 중상해로 인정되면 정식 재판에 넘겨질 수 있습니다.
합의와 처벌은 별개로 진행됩니다
합의금을 받았어도 중상해에 해당하면 처벌 여부가 바뀌지 않습니다. 합의는 형량 참작 사정일 뿐, 기소 여부의 조건이 아닙니다. 형사합의 절차는 교통사고 형사합의금과 공탁 차이와 요건에서 확인합니다.
생명 위험·불구·난치 질병 관련 소견이 있는지 봅니다.
치료 경과 기록은 판단 근거가 됩니다. 교통사고 후유장해 진단 시점과 증상고정 기준도 참고합니다.
처벌을 원하면 수사기관에 의사를 명확히 표시합니다.
중상해 여부는 피해자가 정하는 게 아니라 진단 내용과 사고 경위로 수사기관과 법원이 판단합니다.
상해 정도별로 처벌 가능 여부가 어떻게 갈리나
본인의 상해가 어느 경우인지 아래 기준으로 가늠해볼 수 있습니다.
두 기준이 겹치면 둘 중 하나만 충족해도 처벌된다
표의 구분은 일반 기준이며, 12대 중과실과 중상해에 함께 해당하는 사고도 있어 실제로는 진단서 문구에 따라 달라질 수 있습니다.
| 상해 구분 | 판단 기준 | 보험 가입 시 처벌 |
|---|---|---|
| 일반 상해 | 통상적 상해(12대 중과실 아님) | 공소 제기 불가 |
| 12대 중과실 사고 | 신호위반·중앙선 침범 등 | 정도 무관 처벌 가능 |
| 중상해(형법 258조) | 생명 위험·불구·불치난치질병 | 가입해도 처벌 가능 |
처벌 진행 상황은 사건마다 다르므로, 진단서를 챙겨 담당 수사기관에 확인하는 것이 다음 단계입니다. 합의금 산정은 교통사고 합의금 산정 항목과 계산 기준도 참고할 수 있습니다.
자주 묻는 질문
타박상이나 단순 골절도 중상해에 해당하나요?
생명 위험이나 불구·불치·난치 질병에 이르지 않으면 대개 중상해로 보지 않으며, 판단은 진단 내용에 따라 달라집니다.
가해자가 이미 합의금을 지급했는데도 처벌이 가능한가요?
중상해에 해당하면 합의 여부와 관계없이 공소 제기가 가능하며, 합의는 형량 참작 사정일 뿐입니다.
중상해 여부는 누가 언제 판단하나요?
진단서를 근거로 수사 단계에서는 검찰이, 이후에는 법원이 사건마다 개별 판단합니다.
근거: 형법 제258조 · 헌법재판소 2005헌마764 결정(2009-02-26) · 교통사고처리특례법 제4조 (2026-09-30 확인)