최종 확인 2026-09-21
보험사와 지급 여부나 금액에 이견이 있으면 소송 전에 금융감독원에 분쟁조정을 신청할 수 있습니다. 신청은 그 자체로 소멸시효를 중단시키지만, 금융감독원이 합의권고를 하지 않거나 조정위원회에 회부하지 않으면 그 효력은 유지되지 않습니다.
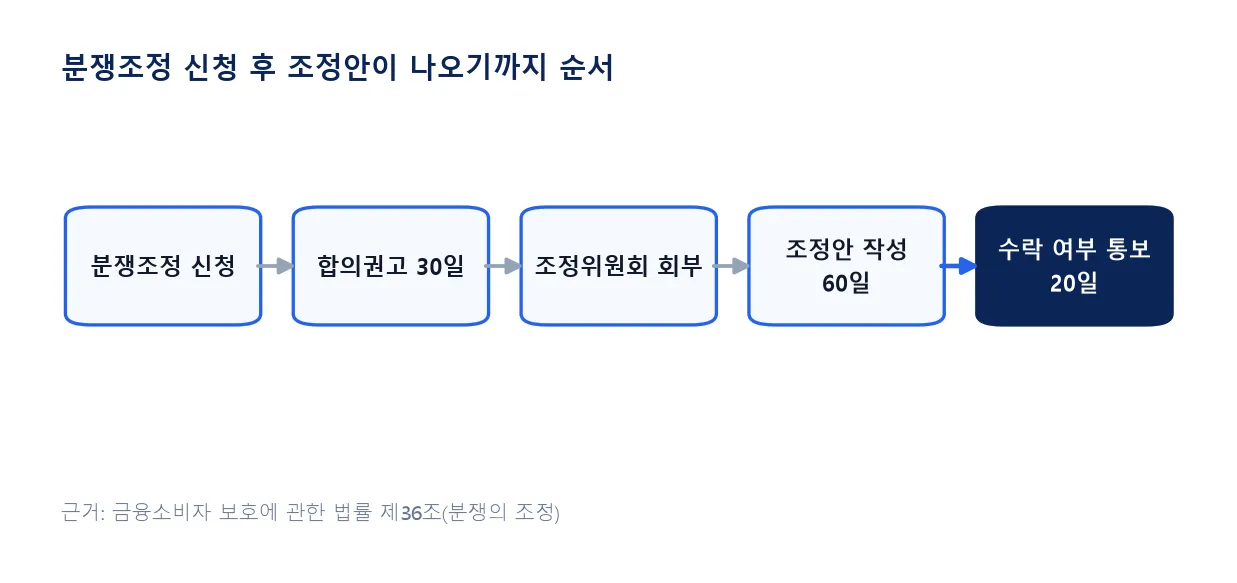
분쟁조정 신청부터 조정안 작성까지 걸리는 기간
분쟁조정은 금융감독원 홈페이지나 우편·방문으로 신청할 수 있으며, 접수일로부터 30일은 양쪽에 합의를 권고하는 기간으로 쓰입니다.
합의가 안 되면 조정위원회가 60일 안에 조정안을 만든다
합의가 성립하지 않으면 사건은 금융분쟁조정위원회로 회부되고, 위원회는 회부일로부터 60일 이내에 조정안을 작성해야 합니다. 조정안이 나오면 신청인과 보험사는 20일 이내에 수락 여부를 정해야 합니다.
금융감독원이 합의권고를 하지 않거나 조정위원회에 회부하지 않으면 시효중단 효력이 없어, 보험금 청구권 소멸시효 계산과 함께 1개월 안에 재판상 청구 등을 해야 최초 신청일로 시효가 유지됩니다.
조정안 수락 효력과 소액분쟁사건 특례
신청인과 보험사가 모두 조정안을 수락하면 그 조정은 재판상 화해와 같은 효력이 생겨 같은 사안으로 다시 다툴 수 없습니다.
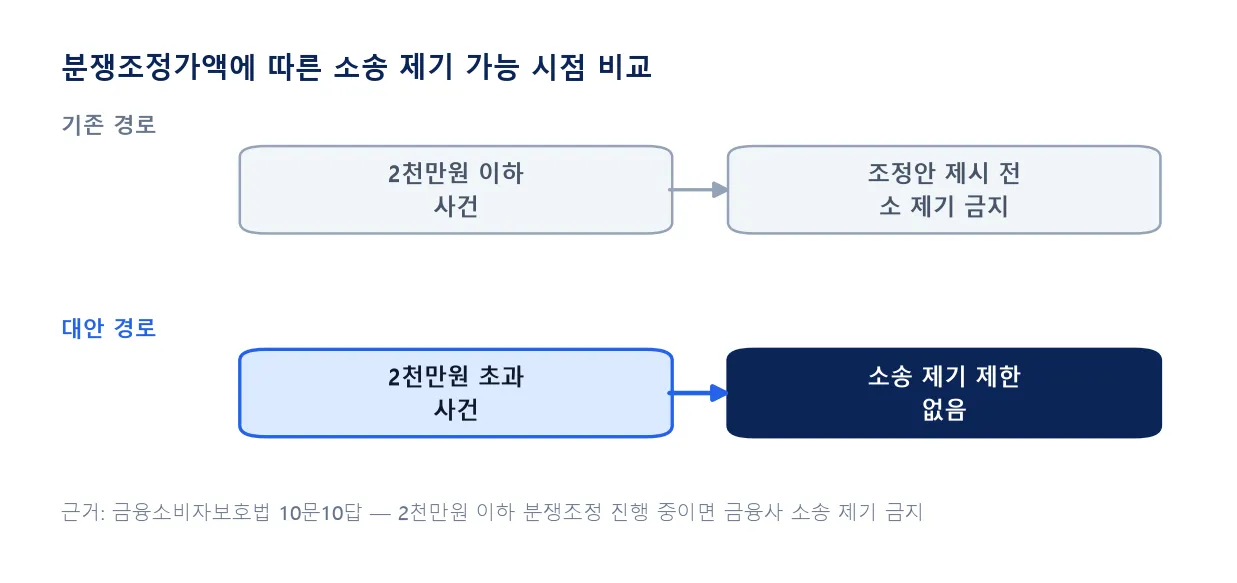
2천만원 이하 사건은 보험사가 먼저 소송을 낼 수 없다
신청서에 적은 청구금액이 2천만원 이하인지 먼저 확인합니다.
2천만원 이하 사건은 조정안이 제시되기 전까지 보험사가 소를 제기할 수 없습니다.
다만 조정안은 어느 한쪽이 거부하면 그대로 종결되고 보험사에 이를 따를 의무가 생기지는 않으므로, 실손보험 청구 거절 사유를 먼저 정리해 두면 이후 대응을 판단하기 쉽습니다.
분쟁조정 절차의 기한을 정리하면
분쟁조정 신청부터 조정안 수락 통보까지 각 단계에는 정해진 기한이 있고, 어느 하나라도 지나치면 다음 단계로 넘어가는 시점이 달라집니다.
조정은 소송을 제기하기 전 단계에서 우선 검토하는 절차다
조정 신청과 별도로 소송을 이미 제기했다면 조정 절차의 실익이 줄어들 수 있어, 보험사와 이견이 생긴 초기 단계에서 조정을 먼저 검토하는 경우가 많습니다.
| 단계 | 기한 | 근거조문 |
|---|---|---|
| 합의권고 | 신청일로부터 30일 이내 | 금융소비자보호법 제36조제2항 |
| 조정안 작성 | 조정위원회 회부일로부터 60일 이내 | 금융소비자보호법 제36조제5항 |
| 조정안 수락 통보 | 제시일로부터 20일 이내 | 금융소비자보호법 제36조제7항 |
조정 신청 전에는 청구 거절 통지서와 보험금 산정 근거 자료를, 신청 후에는 합의권고 결과 통보일을 챙겨 두는 것이 다음 단계를 판단하는 기준이 됩니다.
자주 묻는 질문
분쟁조정 신청과 심의 절차에 별도 비용이 드나요?
금융감독원 분쟁조정 신청과 심의 절차 자체에는 별도 수수료가 없습니다.
조정안을 보험사가 거부하면 어떻게 되나요?
조정안은 강제력이 없어 한쪽이 거부하면 절차가 종결되고, 이후에는 소송으로 다툴 수 있습니다.
2천만원이 넘는 사건도 분쟁조정을 신청할 수 있나요?
금액 제한 없이 신청할 수 있지만, 조정안 제시 전 소 제기를 막는 소액사건 특례는 적용되지 않습니다.
근거: 금융소비자 보호에 관한 법률 제36조(분쟁의 조정) · 제39조(조정의 효력) · 제40조(시효의 중단) · 경향신문 금융소비자보호법 10문10답 (2026-09-21 확인)