
최종 확인 2026-10-22
횡단보도에서 차에 치여 크게 다쳤다면 가해 운전자가 보험에 가입돼 있어도 피해자는 보험사에 직접 청구할 수 있습니다. 다만 보행자 신호가 어땠는지에 따라 받을 금액이 줄 수 있고, 운전자의 형사처벌은 합의와 별개로 진행될 수 있습니다.
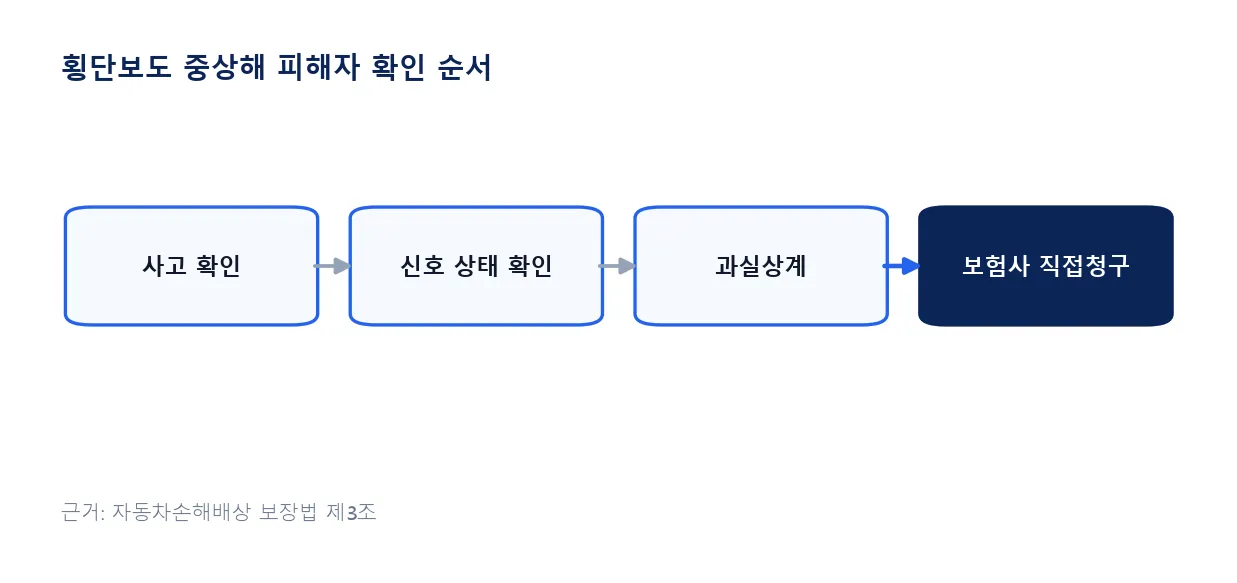
피해자는 가해 차량 보험사에 직접 청구한다
자동차손해배상 보장법 제3조는 사람을 다치게 한 운행자에게 배상 책임을 지웁니다. 제10조 제1항에 따라 피해자는 가해 차량의 보험회사에 보험금을 직접 청구합니다.
형사재판을 기다릴 필요는 없습니다. 시효는 교통사고 직접청구권의 시효 기산점에서 따집니다.
치료 중에 합의서를 써도 되나
합의서에 추가 청구를 포기한다는 문구가 있으면 나중에 후유장해 비용을 다시 청구하기 어려울 수 있습니다. 서명 전에 남을 장해를 확인합니다.
민법 제396조는 피해자 과실을 배상액을 정할 때 참작하도록 합니다. 보행자 신호가 적색일 때 진입했다면 그 비율만큼 줄어듭니다.
보행자 과실은 신호와 진입 시점으로 가른다
도로교통법 제27조 제1항은 보행자가 횡단보도를 건너고 있거나 건너려 할 때 운전자가 횡단보도 앞 정지선에서 일시정지하도록 정합니다.
보험사가 통보한 비율은 과실비율 산정 기준과 이의신청 방법과 맞춰 봅니다.
과실 다툼에서 먼저 확보할 자료
신호 상태와 진입 시점이 담깁니다.
중상해 해당 여부의 기본 자료입니다.
보행자 쪽 가산 요소입니다.
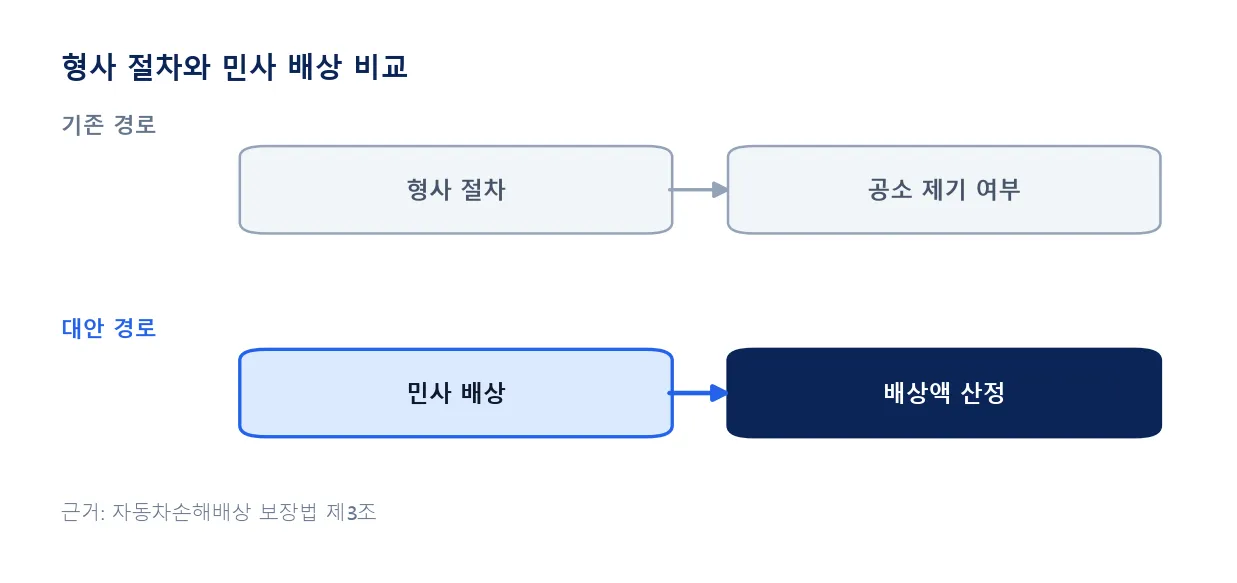
형사 절차는 합의와 별개로 진행될 수 있다
교통사고처리 특례법 제3조 제2항 단서 제6호는 도로교통법 제27조 제1항의 횡단보도 보행자 보호의무를 어기고 운전한 경우를 특례의 예외로 둡니다. 제4조 제1항 단서 제1호는 이 경우 보험 가입 특례도 배제합니다.
보호의무 위반이 인정되면 피해자가 처벌을 원하지 않아도 공소 제기가 막히지 않습니다. 합의는 형을 정할 때 참고되는 사정에 그칩니다.
보험에 가입돼 있다면
보호의무 위반이 아니어도 제4조 제1항 단서 제2호는 생명에 대한 위험이 생기거나 불구 또는 불치·난치 질병이 생긴 경우를 보험 가입 특례에서 제외합니다.
| 경우 | 근거 | 공소 제기 |
|---|---|---|
| 횡단보도 보호의무 위반 | 특례법 제3조 제2항 단서 제6호 | 합의·보험과 무관하게 가능 |
| 생명 위험·불구·난치 질병 발생 | 특례법 제4조 제1항 단서 제2호 | 보험 가입해도 가능 |
| 위 두 경우가 아니고 보험 가입 | 특례법 제4조 제1항 본문 | 제3조 제2항 본문 죄는 불가 |
다음은 진단서와 신호 상태 영상을 확인하는 일입니다. 반대편 입장은 횡단보도 중상해 사고 가해자의 합의·보험과 기소 기준에서 다룹니다.
자주 묻는 질문
보행자 신호가 바뀐 뒤 건너다 다쳤다면 보상을 못 받나요?
못 받는 것이 아니라 보행자 과실이 참작돼 금액이 줄어듭니다.
가해 운전자가 보험에 들었으면 형사처벌은 안 되나요?
보호의무 위반이 인정되거나 피해가 중상해 수준이면 보험이 있어도 기소될 수 있습니다.
운전자와 합의하면 보험사 직접청구도 끝나나요?
별개 절차지만 합의서에 청구 포기 문구가 있으면 달라질 수 있어 문구를 먼저 확인합니다.
근거: 자동차손해배상 보장법 제3조·제10조 · 도로교통법 제27조 · 교통사고처리 특례법 제3조·제4조 · 민법 제396조·제763조 (2026-10-22 확인)