
최종 확인 2026-11-04
출퇴근 중 교통사고는 통상적인 경로와 방법으로 이동하던 중이면 산재 대상이 되고, 상대 차량이 있으면 자동차보험으로도 보상받을 수 있습니다. 다만 같은 손해를 두 곳에서 모두 받을 수는 없어 순서와 범위를 정해야 합니다.
출퇴근 사고가 산재가 되는 조건
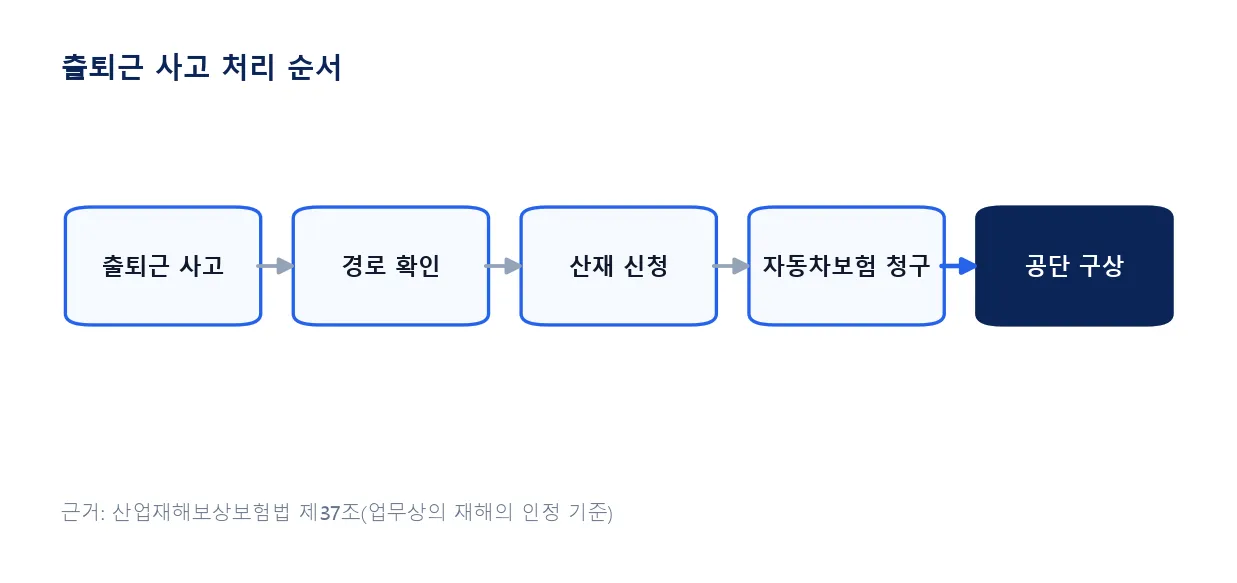
산재보험법은 사업주가 마련한 교통수단을 이용하는 등 사업주의 지배관리 아래 출퇴근하다 난 사고, 그리고 통상적인 경로와 방법으로 출퇴근하다 난 사고를 출퇴근 재해로 봅니다(제37조 제1항 제3호).
경로를 벗어나거나 멈춘 경우
통상 경로를 벗어나거나 이동을 중단한 뒤의 사고는 출퇴근 재해가 아닙니다. 일상생활에 필요한 행위로서 대통령령이 정한 사유에 해당하면 예외가 인정됩니다(같은 조 제3항).
가해 차량이 있다면 산재 승인 전에도 자동차보험 접수는 가능합니다.
산재와 자동차보험, 같은 손해는 한 번만 받는다
수급권자가 같은 사유로 민법 등에 따라 보험급여에 상당하는 배상을 받으면, 근로복지공단은 환산한 금액만큼 보험급여를 지급하지 않습니다(제80조 제3항).
반대로 공단이 먼저 급여를 지급하면 그 한도에서 제3자(가해자)에 대한 손해배상청구권을 대신 행사합니다. 제3자의 행위로 재해가 났다면 지체 없이 공단에 신고해야 합니다(제87조).
정리해 둘 자료
근무 시간표, 거주지 주소, 사고 지점이 통상 경로인지 보여 주는 기록입니다.
사고 사실 확인원, 블랙박스, 현장 사진으로 상대 차량의 책임을 확인합니다.
자동차보험에서 받은 치료비·휴업손해 항목과 금액을 따로 모아 둡니다.
선택할 때 갈리는 지점
제도의 기준 차이
산재는 공단이 급여를 정하는 제도이고, 자동차보험은 가해자 책임을 기준으로 손해를 배상하는 제도입니다. 어느 쪽이 유리한지는 사고 경위, 과실 정도, 치료 기간, 후유장해 여부에 따라 달라집니다.
가해 차량이 없는 단독 사고는 자동차보험 청구 상대가 없어 산재 요건부터 확인해야 합니다. 통상 경로를 벗어난 사고라면 산재 인정이 어려울 수 있어 자동차보험 쪽 보상을 먼저 살핍니다.
| 구분 | 산재보험 | 자동차보험(상대 차량) |
|---|---|---|
| 청구 상대 | 근로복지공단 | 가해 차량의 보험사 |
| 핵심 요건 | 통상적인 경로와 방법의 출퇴근 | 상대 차량의 책임 존재 |
| 중복 수령 | 같은 손해는 조정됨 | 공단이 구상할 수 있음 |
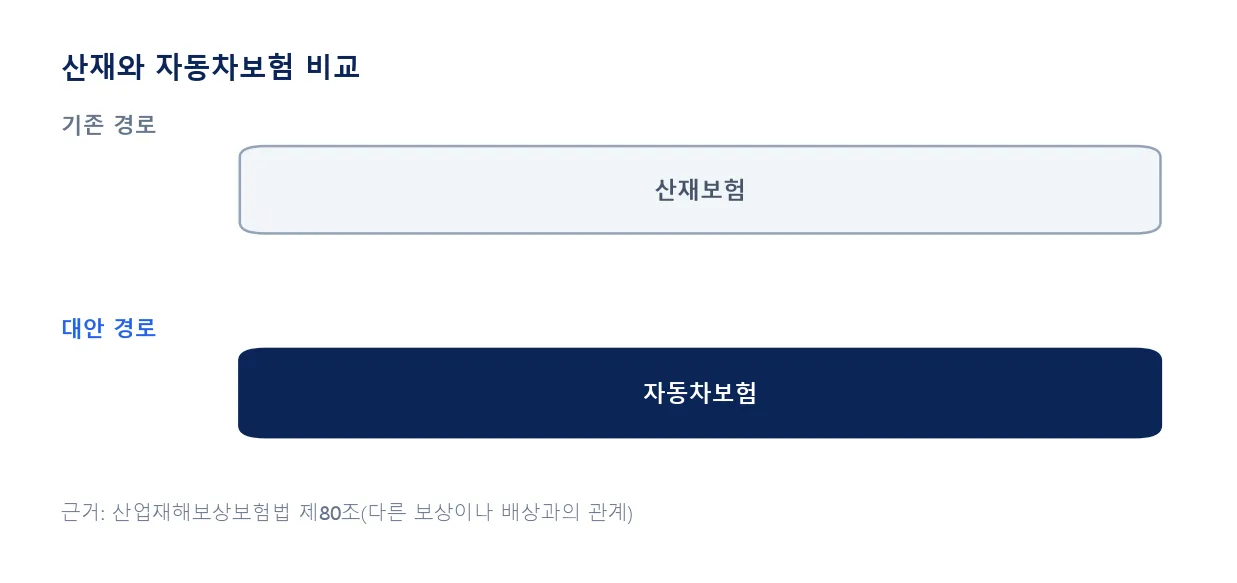
먼저 사고 경로가 통상 경로인지 확인하고, 자동차보험에서 이미 받은 금액을 정리한 뒤 공단에 알리는 순서로 준비하면 됩니다.
자주 묻는 질문
자동차보험으로 치료받는 중에도 산재 신청을 할 수 있나요?
신청 자체는 가능하지만, 같은 사유로 받은 배상액은 환산한 만큼 급여에서 빠집니다. 이미 받은 항목을 공단에 알려야 합니다.
상대 차량 과실이 큰 사고면 산재는 의미가 없나요?
공단은 급여를 지급한 뒤 가해자에게 구상할 수 있어, 상대 과실이 커도 산재 요건은 따로 판단됩니다. 어느 쪽 보상이 넓은지는 항목별로 비교해야 합니다.
퇴근길에 장을 보다 사고가 났다면요?
통상 경로를 벗어나거나 이동을 멈춘 때의 사고는 원칙적으로 제외됩니다. 일상생활에 필요한 행위로 대통령령이 정한 사유라면 예외가 될 수 있습니다.
근거: 산업재해보상보험법 제37조 · 제80조 · 제87조, 국가법령정보센터 (2026-11-04 확인)