최종 확인 2026-09-19
급성심근경색증 진단비는 병명 기재가 아니라 심전도·심장초음파·심근효소검사 등 검사 근거로 확진됐을 때 지급됩니다. CI보험 특약은 요건이 더 좁아 가입 유형부터 확인해야 합니다.
진단확정은 병명이 아니라 검사 근거로 판단한다
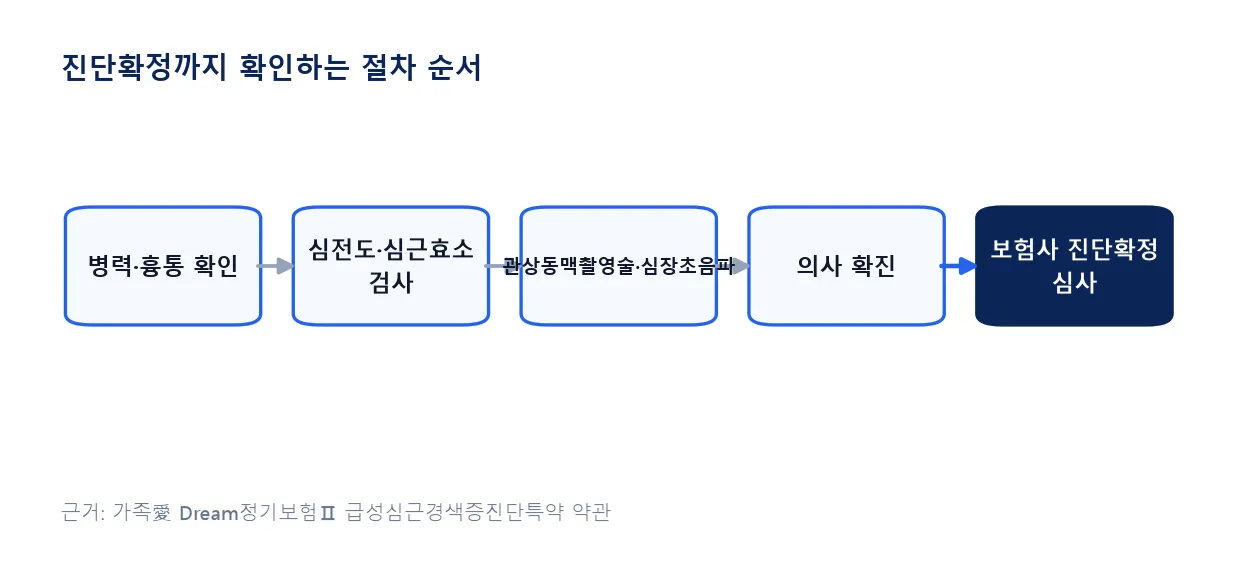
약관상 진단확정은 의사가 병력과 함께 심전도·심장초음파·관상동맥촬영술·심근효소·핵의학검사 등을 기초로 확진한 경우입니다. 암 진단비의 진단확정 요건처럼, 병명보다 검사 근거가 우선입니다.
병리학적 진단이 어려우면 임상학적 진단도 인정된다
병리학적 확진이 어려우면 임상 소견도 증거로 인정됩니다. 갑작스러운 사망으로 검사를 못 받았다면 진단·치료 기록이나 부검 소견이 필요합니다.
대법원은 진단확정이 진단명 기재만으로 충족되지 않고 객관적 검사 결과가 의료기준에 부합해야 인정된다고 판단했습니다.
CI보험 특약은 확정 기준이 더 좁을 수 있다
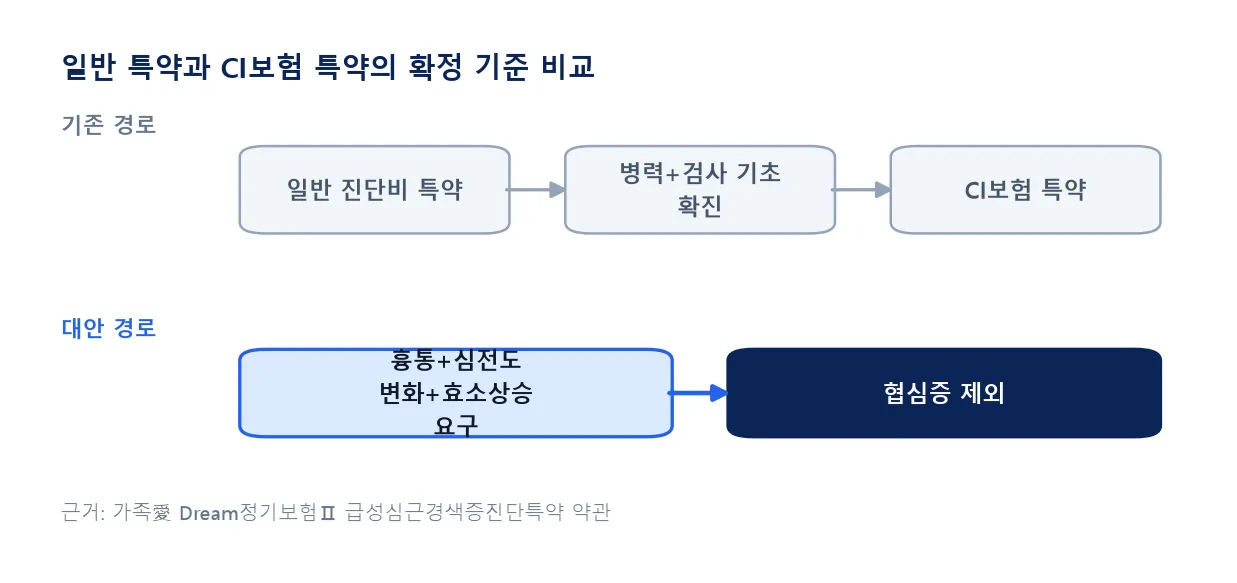
CI보험 특약은 표준 진단비보다 요건이 좁아, 전형적 흉통과 새로 나타난 심전도 변화·심근효소 상승이 함께 확인돼야 한다고 규정하기도 합니다. 협심증을 제외하는 조항도 흔합니다.
가입한 특약 종류부터 구분한다
급성심근경색증진단비인지 CI보험 특약인지 확인합니다.
심전도·심근효소·관상동맥촬영술 기록을 발급받습니다.
진단·치료 기록이나 부검 소견을 확인합니다.
확정 기준이 특약마다 달라 청구 전 정의 조항을 대조해야 합니다. 뇌혈관질환 진단비 지급 요건도 같은 방식입니다.
확정 여부를 다툴 때 확인할 자료
보험사가 요건 미충족으로 거절하면, 검사 결과가 실제로 부족했는지부터 따져야 합니다.
검사 결과가 애매한 경계 사례
결과가 뚜렷하지 않으면 약관 문구만으로 결론이 나지 않아 손해사정 검토가 필요할 수 있습니다.
| 구분 | 확정 판단 방식 | 협심증 포함 |
|---|---|---|
| 일반 진단비 특약 | 병력+검사 기초 확진 | 특약별 상이 |
| CI보험 특약 | 흉통+심전도 변화+효소상승 요구 | 대부분 제외 |
| 검사 불가 사망 사례 | 진단·치료 기록·부검 소견으로 예외 인정 | 특약별 상이 |
특약 종류와 검사 기록을 대조해 부족한 부분을 확인하는 것이 다음 단계입니다.
자주 묻는 질문
심전도만 이상소견이 나오고 심근효소는 정상이면 진단확정이 안 되나요?
일반 진단비는 종합적 임상 확진도 인정하지만, CI보험 특약은 두 요건이 함께 확인돼야 한다고 규정하는 경우가 있어 결론이 달라집니다.
협심증으로 진단받았는데 급성심근경색 특약으로 청구할 수 있나요?
협심증과 급성심근경색증은 약관상 별개 질병이고, CI보험 특약은 협심증을 명시적으로 제외하는 경우가 많습니다.
검사를 받기 전에 사망했으면 보험금을 아예 못 받나요?
검사 없이 사망했더라도 보험기간 중 진단·치료 기록이나 부검 소견이 있으면 예외적으로 인정받을 수 있습니다.
근거: KDB생명 급성심근경색증진단특약 약관 · 대법원 2014. 6. 12. 선고 2013다208661 판결 (2026-09-19 확인)