최종 확인 2026-09-20
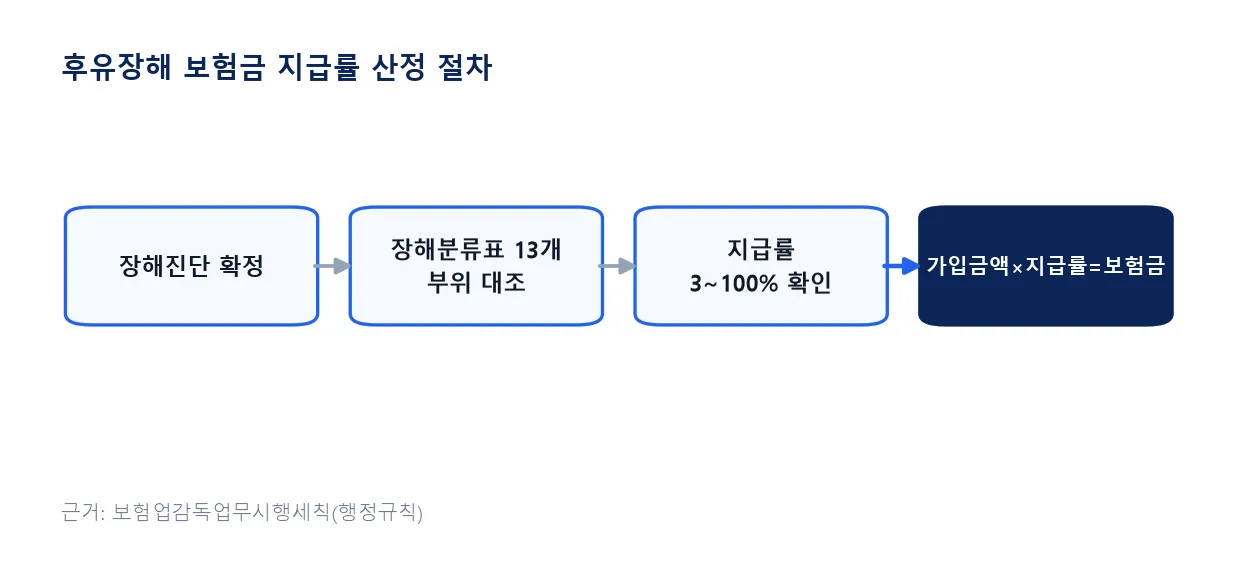
후유장해 보험금은 가입금액에 장해분류표 지급률을 곱해 산정합니다. 같은 부위는 합산하지 않고 최고 지급률만, 다른 부위는 합산하되 100%가 한도입니다.
지급률 산정 공식과 장해분류표 13개 부위
보험업감독업무시행세칙 [별표15] 표준약관은 신체를 13개 부위로 나눈 장해분류표를 두고, 부위별 장해 상태마다 3~100%의 지급률을 매깁니다. 보험금은 이 지급률에 가입금액을 곱해 계산합니다.
상해보험 지급률은 산재·자동차보험과 별개다
상해보험 표준약관의 후유장해지급률은 산재보험·자동차보험의 장해등급·지급률과 기준표가 다릅니다. 다른 제도의 장해등급을 그대로 옮기면 실제 지급률과 어긋날 수 있습니다.
두 제도는 판정 기준표가 다르므로, 청구 시 가입한 보험의 장해분류표를 따로 대조해야 합니다.
여러 부위에 장해가 생겼을 때 합산 기준
한 사고로 후유장해가 두 가지 이상 남으면 합산 방식이 지급액을 크게 좌우합니다. 표준약관은 부위가 같은지 다른지에 따라 계산 방법을 다르게 정합니다.
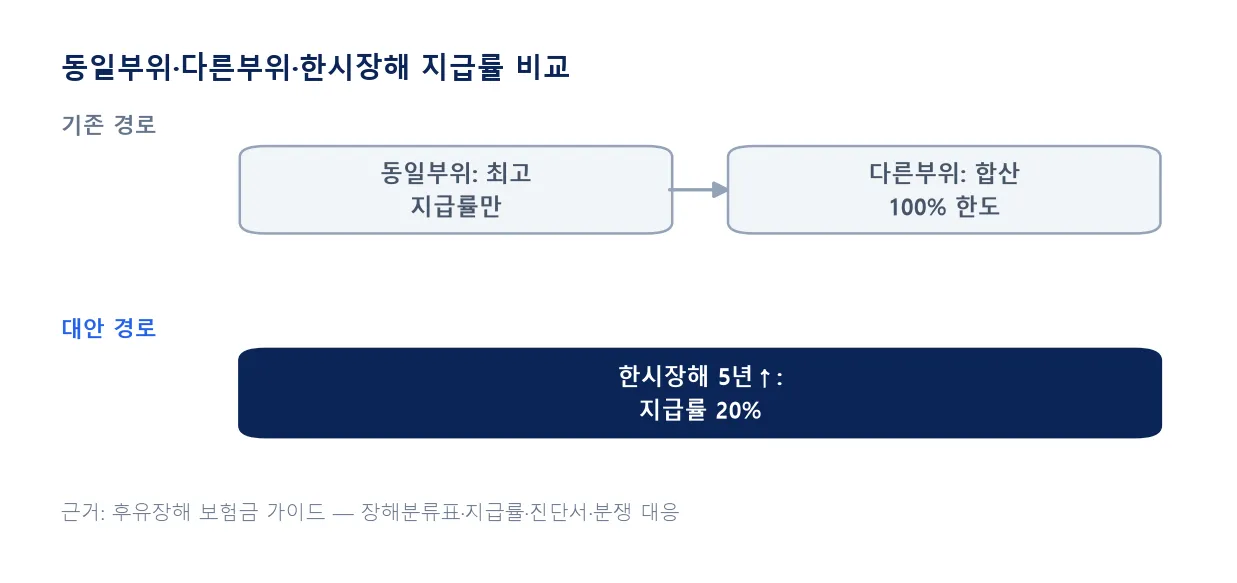
같은 부위는 합산하지 않고 최고 지급률만
동일 부위에 장해가 두 가지 이상이면 원칙적으로 합산하지 않고 가장 높은 지급률 하나만 적용합니다. 부위별 판정기준에서 합산을 별도로 정한 경우는 그 기준을 따릅니다.
장해 위치가 장해분류표의 같은 신체부위 구분에 속하는지 대조합니다.
다른 부위의 지급률은 더하되, 한 사고당 합산은 100%를 넘지 않습니다.
치료 종결 후 5년 이상 지속되면 지급률의 20%를 인정합니다.
합산을 잘못 판단하면 실제보다 낮게 계산될 수 있어, 산재 장해급여 등급 판정 기준과 기준표 자체가 다르다는 점을 함께 확인해야 합니다.
지급률 산정에서 자주 놓치는 예외
장해분류표에 정확히 맞는 항목이 없는 신체 상태도 있습니다. 이때는 직업·연령·신분·성별과 관계없이 장해 정도에 따라 분류표 구분에 준해 지급률을 정합니다.
지급률과 별개로 청구권 소멸시효도 확인한다
지급률을 다 확인했어도 청구 시기를 놓치면 받을 수 없습니다. 보험금 청구권 소멸시효 3년 기준도 함께 확인합니다.
| 구분 | 적용 방법 | 지급률 |
|---|---|---|
| 동일 부위 2개 이상 | 합산 안 함 | 최고 지급률 1개 |
| 다른 부위 장해 | 합산 | 1사고 100% 한도 |
| 한시장해(5년↑) | 감액 적용 | 원 지급률의 20% |
지급률을 스스로 계산해 봤다면, 진단서 소견과 장해분류표 항목이 정확히 일치하는지 다음 단계로 대조하는 것이 좋습니다.
자주 묻는 질문
여러 부위에 장해가 있는데 왜 합산이 안 될 때가 있나요?
같은 신체부위 구분에 속하면 가장 높은 지급률 하나만 적용하기 때문입니다.
치료가 끝났는데도 증상이 계속되면 지급률이 어떻게 되나요?
영구 장해가 아니라도 치료 종결 후 5년 이상 이어지면 지급률의 20%를 인정합니다.
장해분류표에 딱 맞는 항목이 없으면 지급률 산정이 안 되나요?
직업·연령·성별과 관계없이 장해 정도에 따라 분류표 구분에 준해 정하므로 판정 대상이 됩니다.
근거: 보험업감독업무시행세칙 [별표15] 표준약관 장해분류표(금융감독원) · 경청 후유장해 보험금 가이드 · 봄블로그 장해분류표 총칙 해설 (2026-09-20 확인)