최종 확인 2026-09-19
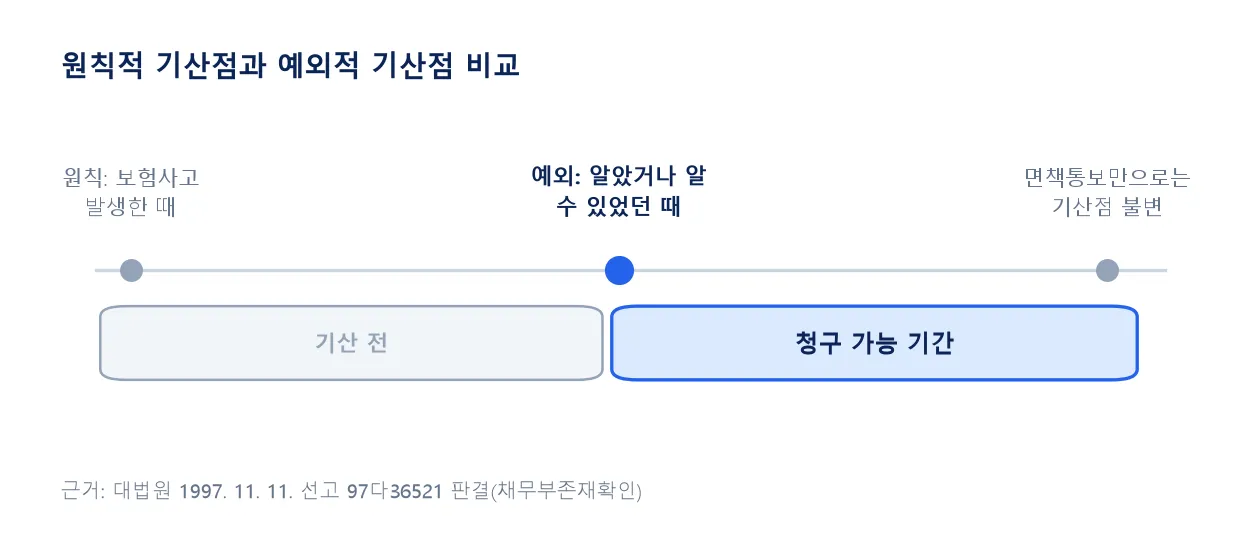
보험금 청구권은 상법 제662조에 따라 3년간 행사하지 않으면 시효로 소멸합니다. 3년은 보험사고가 발생한 날부터 계산하는 것이 원칙이며, 사고를 늦게 알았다는 사정만으로 시작일이 늦춰지지는 않습니다.
소멸시효 3년, 계산은 언제부터 시작하나
상법 제662조는 보험금청구권과 보험료·적립금 반환청구권을 3년간 행사하지 않으면 시효로 소멸한다고 정합니다. 2014년 3월 11일 법률 제12397호 개정으로 2년에서 3년으로 늘었습니다.
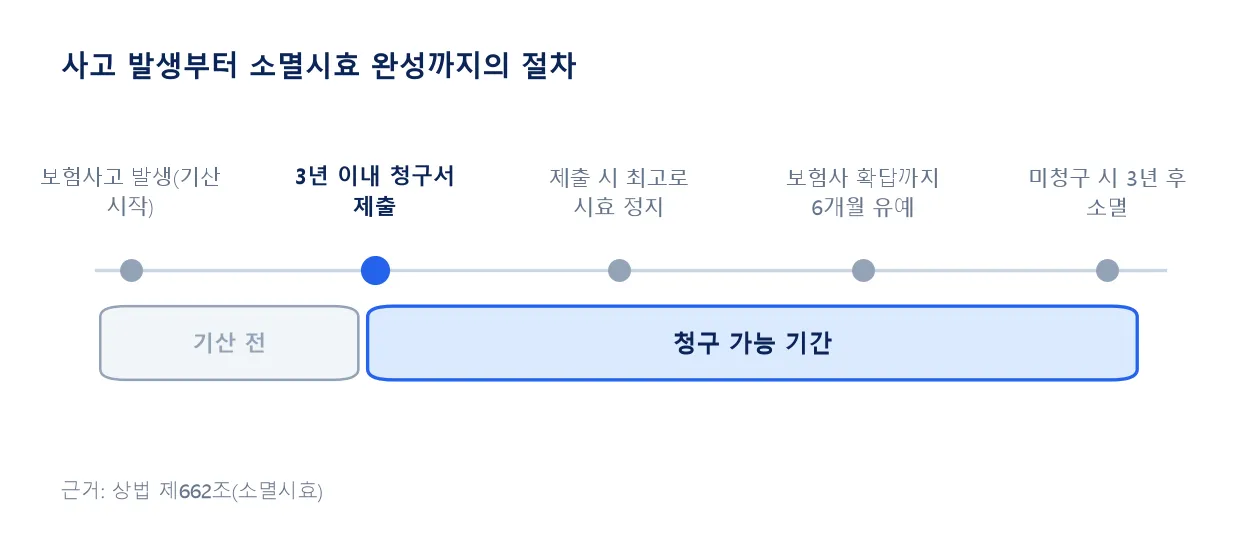
원칙은 보험사고가 발생한 때
대법원은 보험금청구권이 보험사고 발생 전에는 추상적 권리였다가 사고 발생으로 구체적 권리가 되므로, 소멸시효도 원칙적으로 사고가 발생한 때부터 진행한다고 판단했습니다.
대법원은 보험회사의 잘못된 면책 통보를 받았다는 사정만으로는 기산점이 달라지지 않는다고 판시했습니다.
예외적으로 기산점이 늦춰지는 경우
사고 발생 사실을 객관적으로 확인할 수 없는 사정이 있으면, 사고 발생을 알았거나 알 수 있었던 때부터 시효가 진행합니다. 이 예외는 좁게 인정됩니다.
실제로 인정되는 범위는 넓지 않다
진단서·의무기록 발급일, 통지받은 날짜 등 사고를 알게 된 시점을 확인합니다.
사고 발생을 바로 확인할 수 없었던 객관적 사정을 정리해 둡니다.
사고 발생일과 인지일 중 어느 쪽이 적용될지 먼저 따집니다.
예외가 인정되지 않으면 사고 발생일 기준 3년이 적용되므로, 실손보험 청구 거절 사유로 재청구 전 남은 기간부터 확인해야 합니다.
시효를 막는 방법과 대응 순서
보험수익자가 보험금 지급을 요청하면 소멸시효를 중단시키는 최고에 해당합니다. 보험회사가 확답하기 전까지는 민법 제174조의 6개월 기간이 진행하지 않는다는 것이 대법원 판단입니다.
청구서 제출만으로 영구히 멈추지는 않는다
최고는 임시 조치라 최종 확답 뒤 6개월 안에 재판상 청구나 분쟁조정 신청을 거치지 않으면 효력이 사라집니다. 뇌혈관질환 진단비 지급 요건처럼 진단 확정이 늦어지는 질병일수록 이 절차를 놓치기 쉽습니다.
| 구분 | 기준 시점 | 효과 |
|---|---|---|
| 원칙적 기산점 | 보험사고가 발생한 때 | 그때부터 3년 진행 |
| 예외적 기산점 | 사고 발생을 알았거나 알 수 있었던 때 | 확인 불가 사정이 있을 때만 적용 |
| 청구서 제출(최고) | 청구서를 보낸 때 | 확답 전까지 6개월 정지, 이후 재판상 청구 필요 |
원칙과 예외 중 어느 기산점이 적용되는지, 이미 청구서를 낸 적이 있는지부터 확인하는 것이 다음 단계입니다.
자주 묻는 질문
3년이 지난 뒤에 보험사가 일부라도 보험금을 지급하면 어떻게 되나요?
시효완성 후 채무를 승인하면 시효이익을 포기한 것으로 보아 그때부터 소멸시효가 새로 진행할 수 있습니다.
보험사에 전화로 지급을 요청만 했어도 최고로 인정되나요?
판례는 지급 요청 의사표시를 최고로 보지만, 분쟁에 대비하려면 요청 사실과 시점이 기록으로 남는 방법이 안전합니다.
실손보험처럼 여러 번 청구하는 보험도 소멸시효가 3년인가요?
실손보험도 상법 제662조가 적용돼 각 진료비 청구권마다 발생일로부터 3년씩 별도로 계산됩니다.
근거: 상법 제662조(국가법령정보센터) · 대법원 1997. 11. 11. 선고 97다36521 판결 · 대법원 2012. 3. 15. 선고 2010다53198 판결 (2026-09-19 확인)