최종 확인 2026-09-18
유사암 진단금 지급률은 법이 아니라 가입한 약관에 명시된 연계비율로 정해집니다. 다만 감독지침에 따라 2022년 10월 이후 상품은 대부분 일반암 가입금액의 20% 이내로 설계됩니다.
유사암 지급률을 정하는 건 질병코드가 아니다
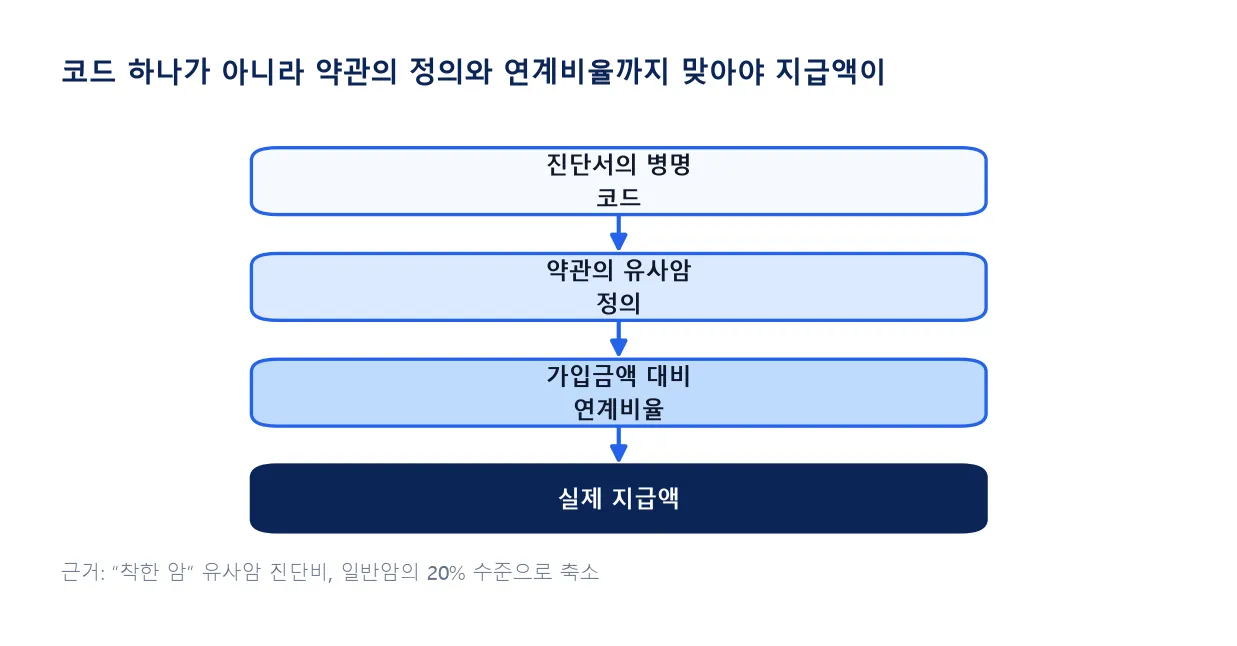
병명이 갑상선암·기타피부암이라고 지급률이 자동으로 정해지지 않습니다. 약관이 유사암을 어떻게 정의했는지, 가입금액 대비 몇 %를 지급하는지(연계비율)가 기준입니다.
유사암은 통상 갑상선암·기타피부암·제자리암·경계성종양 네 가지지만, 암 진단비의 진단확정 요건처럼 보험사마다 범위가 조금씩 다릅니다.
가입 시점에 따라 연계비율 상한이 다르다
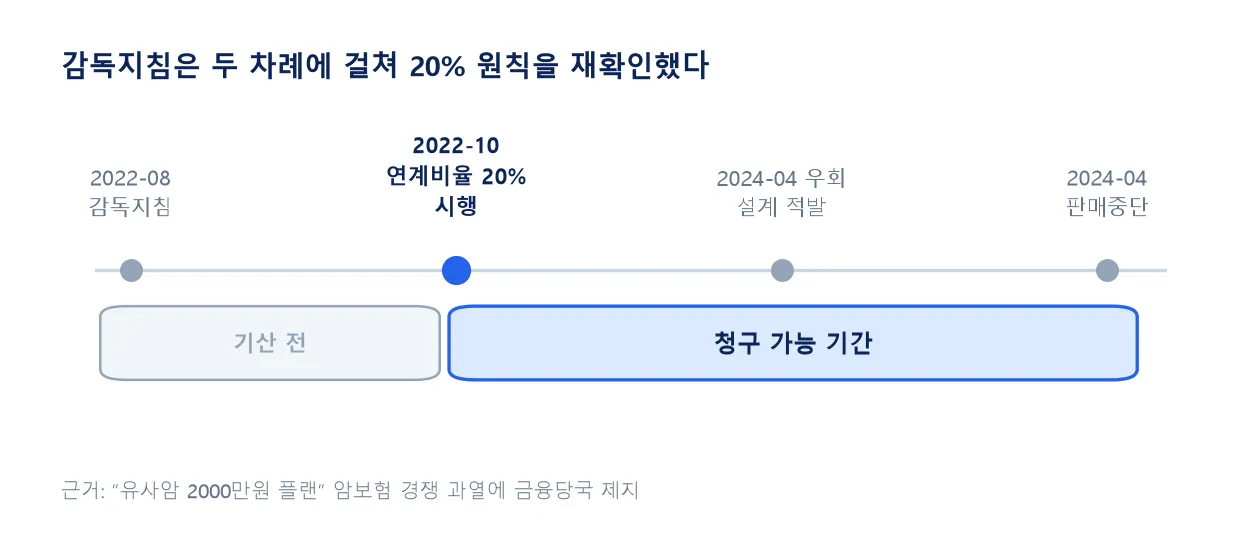
2022년 10월 전 상품은 연계비율이 최대 50%까지 있었지만, 그 이후 신규 상품은 대부분 20% 이내로 설계됩니다. 내 계약 시점부터 확인해야 합니다.
금융감독원의 행정지도일 뿐 법령이 아닙니다. 실제 지급률은 가입 약관에 명시된 연계비율이 우선입니다.
20% 상한 규제는 언제, 왜 생겼나
2022년 8월 금융감독원이 유사암 진단비를 일반암 가입금액의 20% 이내로 설계하라는 공문을 보내면서, 최대 50%까지 팔던 상품이 그해 10월부터 일제히 축소됐습니다.
우회 설계가 다시 문제가 됐다
2024년 4월에는 고액암 가입금액을 1억원으로 올려 그 20%인 2천만원을 유사암 진단비로 얹는 상품이 등장했습니다. 금융감독원이 지침 취지에 어긋난다고 제지해 그달 26일 이후 판매가 중단됐습니다.
2022년 10월 전후로 상한이 다르니 계약일부터 봅니다.
일반암 가입금액과 유사암 배수를 특약 조항에서 함께 봅니다.
20% 제한은 진단비만 적용, 수술비·입원비는 별개입니다.
내 지급률을 실제로 확인하는 방법
지급률 분쟁을 피하려면 청구 전에 약관 조항부터 대조하는 편이 안전합니다.
확인 순서와 남는 한계
증권과 약관의 특약명이 다르면 보험사 고객센터에 특약 조항 번호부터 확인합니다. 다만 2022년 이전 계약은 지침이 소급 적용되지 않아 더 높은 연계비율이 남아 있을 수 있습니다.
| 시점 | 연계비율 상한 | 근거 |
|---|---|---|
| 2022-10 이전 | 최대 50% | 상품별 자율 설계 |
| 2022-10~2024-04 | 20% 이내 | 행정지도(2022-08) |
| 2024-04 이후 | 20% 재확인 | 재지도, 우회상품 판매중단 |
다른 특약을 놓쳤는지는 쓸개암 진단금처럼 빠뜨리기 쉬운 특약 확인법도 참고할 만합니다. 정확한 연계비율은 보험사 콜센터에서 특약명으로 확인하는 것이 가장 빠릅니다.
자주 묻는 질문
제자리암도 유사암에 포함되나요?
네, 갑상선암·기타피부암·제자리암·경계성종양이 통상 유사암으로 분류되지만 보험사 약관마다 포함 범위가 다를 수 있습니다.
2022년 이전에 가입한 보험도 20% 제한을 받나요?
아니요, 감독지침은 신규 상품 설계에 적용되고 기존 계약은 가입 당시 약관의 연계비율을 그대로 따릅니다.
유사암 수술비도 20% 제한을 받나요?
아니요, 20% 제한은 진단비에만 적용되고 수술비·입원비 같은 다른 특약은 별도 지급 구조를 따릅니다.
근거: 금융감독원 유사암 진단 보장상품 운용 유의사항(2022-08) · 뉴시스 2022-08-01 보도 · 경향신문 2024-04-28 보도 (2026-09-18 확인)