최종 확인 2026-09-18
교통사고 합의금은 치료비·휴업손해·위자료·상실수익액·기타손해를 계산한 뒤 과실비율만큼 차감해 정해집니다. 표준약관은 항목별 최저 기준액만 정해, 실제 금액은 상해급수·상실률·나이에 따라 달라집니다.
합의금은 어떤 항목으로 구성되나
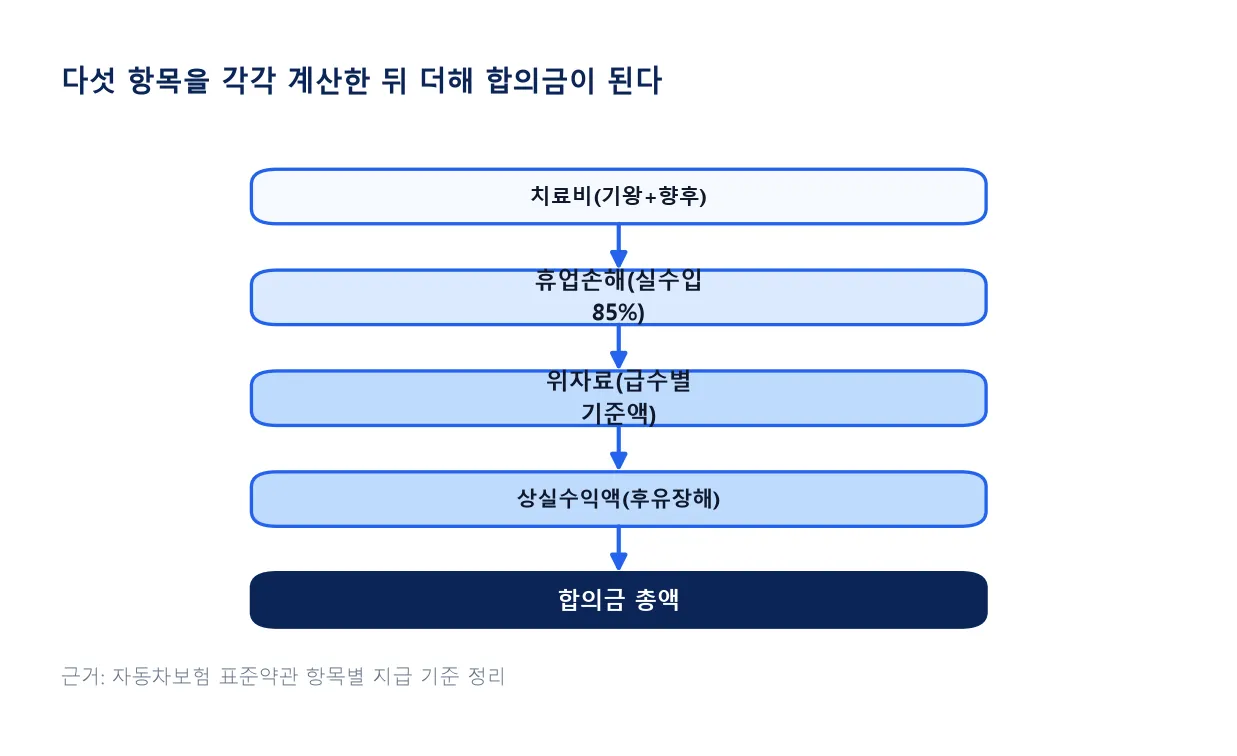
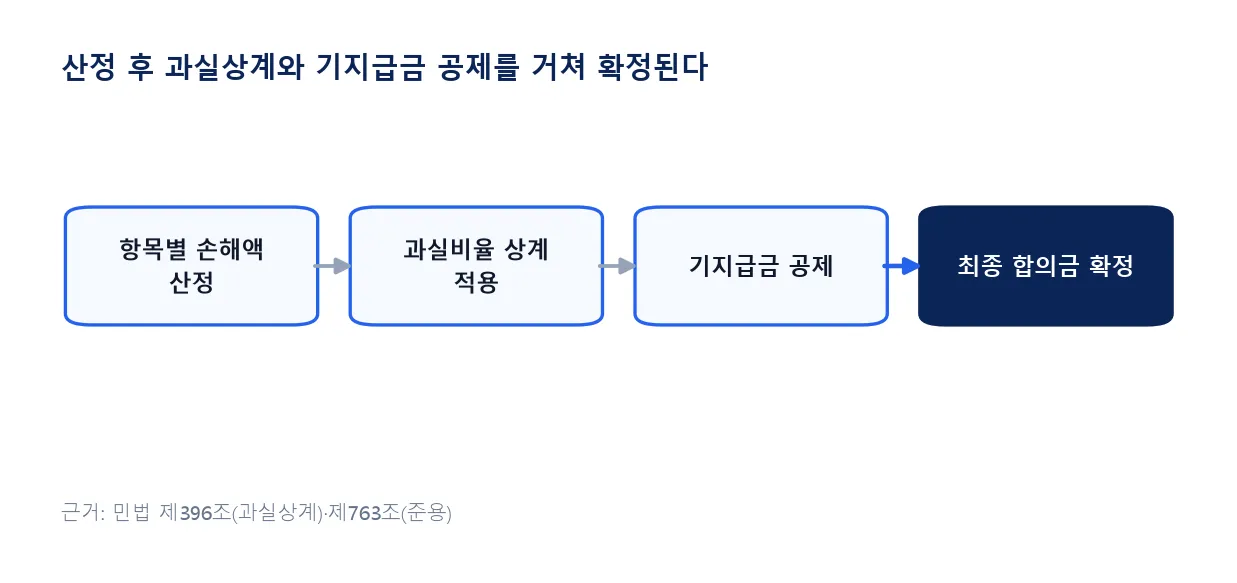
합의금은 기왕·향후 치료비, 휴업손해, 위자료, 상실수익액, 기타손해를 더한 금액입니다. 이 합계에서 과실비율만큼 상계하고 가지급금을 빼면 최종 합의금이 됩니다.
치료비와 휴업손해 산정 기준
치료비는 기왕치료비와 향후치료비로 나뉘며 자동차보험 진료수가 기준으로 정산됩니다. 휴업손해는 실제수입감소액의 85%를 지급하며, 2017년 3월 1일 개정으로 종전 80%에서 올랐습니다.
항목은 독립적으로 계산되며, 수입 감소를 증명 못 하면 휴업손해는 인정되지 않을 수 있습니다.
위자료와 상실수익액은 어떻게 계산되나
위자료는 상해급수(1~14급)에 따라 표준약관 기준액이 정해지고, 후유장해가 남으면 상실수익액과 별도의 후유장해 위자료가 추가됩니다. 노동능력상실률과 나이에 따라 계산식이 달라집니다.
부상 위자료와 후유장해 위자료 차이
부상 위자료는 상해급수 하나로 정해지는 정액이지만, 후유장해 위자료는 노동능력상실률과 만 나이에 따라 계산식 자체가 달라집니다.
50%를 기준으로 계산식이 완전히 달라집니다.
만 19~60세면 4,500만원, 그 외면 4,000만원을 기준으로 계산합니다.
50% 미만이면 계산식 대신 장해율별 정액(50만~400만원) 표를 따릅니다.
만 30세·상실률 60%면 4,500만원×60%×70%로 계산합니다.
과실비율과 합의금 산정 절차
항목별 금액을 더한 뒤 과실비율만큼 상계하고 가지급금을 빼면 최종 합의금이 됩니다. 근거는 민법 제396조를 준용하는 제763조입니다.
약관 기준과 실제 제시액의 차이
수치는 표준약관이 정한 최저 기준이라 보험사 제시액과 다를 수 있고, 소송에서 법원은 약관보다 높은 판례 기준을 적용하는 경우가 많습니다.
| 상해급수 | 위자료 기준액 | 비고 |
|---|---|---|
| 1급 | 200만원 | 최고 등급 |
| 5급 | 75만원 | 중간 등급 |
| 9급 | 25만원 | 중간 등급 |
| 14급 | 15만원 | 최저 등급 |
본인 상해급수와 상실률을 먼저 확인한 뒤 보험사 제시 내역서와 비교해 보시기 바랍니다.
자주 묻는 질문
휴업손해는 소득 증빙이 없어도 받을 수 있나요?
수입 감소를 증명하지 못하면 인정되지 않을 수 있어 급여명세서나 소득신고 자료가 필요합니다.
노동능력상실률은 누가 정하나요?
장해진단서를 기초로 산정되며, 보험사와 이견이 있으면 신체감정을 다시 받을 수 있습니다.
위자료 기준액보다 적게 받았다면 이의를 제기할 수 있나요?
기준액은 최저선이므로 적게 제시됐다면 산정 근거를 다시 요청할 수 있습니다.
근거: 자동차보험 표준약관 위자료·휴업손해 지급기준 · 민법 제396·763조 (2026-09-18 확인)