
최종 확인 2026-09-17
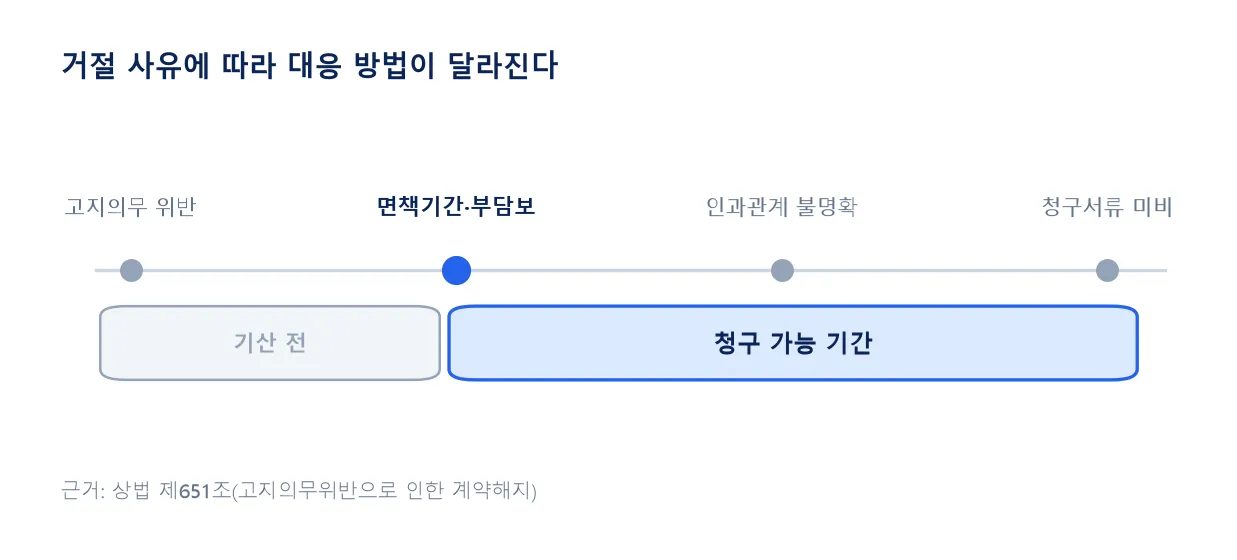
실손보험금 거절 사유는 대부분 고지의무 위반, 면책기간·부담보, 인과관계 불명확, 서류 미비 네 가지입니다. 사유에 따라 재청구·분쟁조정 등 대응이 달라지므로 통지서의 근거 조항부터 확인해야 합니다.
실손보험금이 거절되는 4가지 대표 사유
보험사는 보험금 부지급 통지서에 거절 근거를 명시합니다. 가장 흔한 사유는 약관상 부담보·면책 조항, 고지의무 위반, 사고·질병과 치료 사이의 인과관계 부족, 청구서류 미비 네 가지입니다.
고지의무 위반과 면책기간
계약 전 병력을 알리지 않았다면 상법 제651조에 따라 보험사가 계약을 해지할 수 있지만, 해지권은 위반 사실을 안 날로부터 1개월, 계약체결일로부터 3년 이내에만 행사됩니다. 면책기간 중 치료비는 애초에 보장 대상이 아니어서 거절됩니다.
미고지한 병력과 이번 청구 상병 사이에 의학적 인과관계가 없다면 그 부분은 지급 대상이 될 수 있습니다.
거절 통지를 받았을 때 확인할 조건
재청구 전 준비할 자료
약관 몇 조, 어떤 특약을 근거로 거절했는지부터 확인합니다.
인과관계를 다투려면 주치의 소견서가 핵심 자료입니다.
사고·진단일로부터 3년이 지나면 재청구 자체가 어려워집니다.
자료를 보완해 재청구하면 최초 거절이 뒤집히는 경우도 있습니다.
이의가 받아들여지지 않을 때 대응 절차
보험사 재심사에서도 거절이 유지되면 금융감독원에 분쟁조정을 신청할 수 있습니다. 접수 후 합의를 권고하고, 30일 내 합의가 안 되면 금융분쟁조정위원회에 회부합니다.
조정안은 양측이 수락해야 재판상 화해와 같은 효력을 가지며, 거부하면 민사소송으로 넘어갑니다.
분쟁조정 신청과 소멸시효
| 단계 | 신청 주체 | 유의사항 |
|---|---|---|
| 보험사 재심사 요청 | 계약자·피보험자 | 추가 서류로 근거 보완 |
| 금융감독원 분쟁조정 | 계약자·이해관계인 | 접수 후 30일 내 위원회 회부 |
| 민사소송 제기 | 계약자 | 조정 불성립 시 최종 절차 |
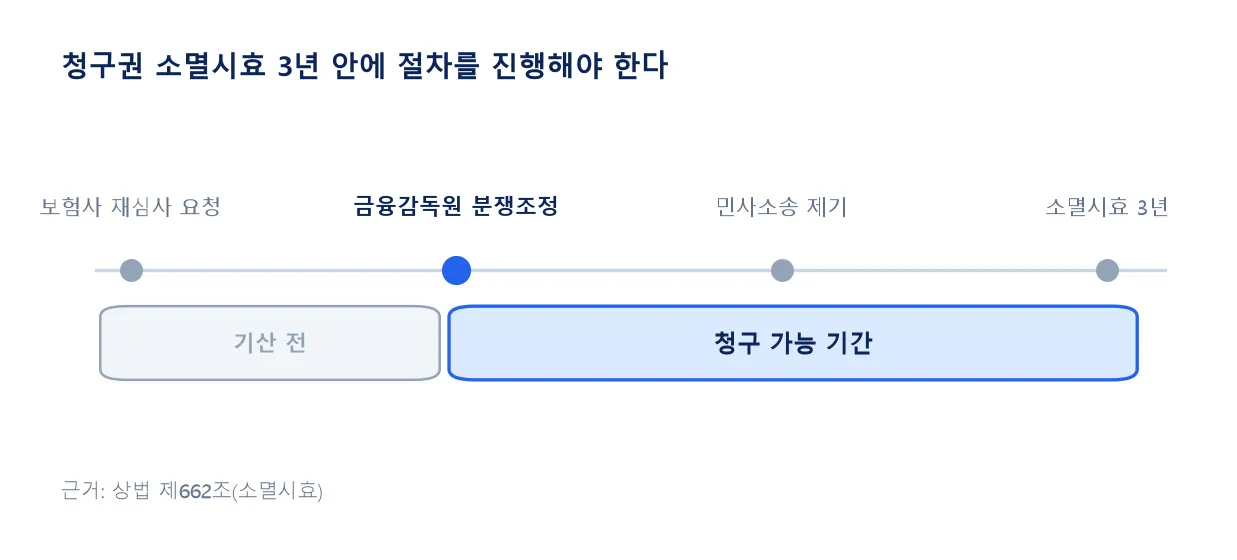
재청구·분쟁조정 모두 소멸시효 3년 안에 진행해야 하므로 거절 통지를 받은 날짜부터 기록해 둡니다.
자주 묻는 질문
고지의무를 위반했어도 보험금을 받을 수 있나요?
미고지 사항과 청구 상병 사이에 인과관계가 없다는 점을 진료기록으로 입증하면 지급될 수 있습니다.
보험금 청구권 소멸시효가 지나면 어떻게 되나요?
상법 제662조에 따라 3년이 지나면 시효가 완성돼 재청구·소송이 어려워지므로 기산일부터 확인해야 합니다.
면책기간 중 받은 치료도 나중에 청구할 수 있나요?
면책기간이 지난 뒤 다시 발생한 치료비는 청구할 수 있지만, 면책기간 자체에 해당하는 진료비는 소급 지급되지 않습니다.
근거: 상법 제651조(고지의무위반 해지) · 상법 제662조(소멸시효) · 금융분쟁조정위원회 분쟁조정 절차 (2026-09-17 확인)