
최종 확인 2026-10-22
역주행 사고로 가족을 잃었다면 유족은 가해 차량의 보험회사에 보험금을 직접 청구할 수 있습니다. 다만 가해 차량의 보험 가입과 특정 여부에 따라 청구처가 달라집니다.
가해 차량 보험회사가 첫 청구처다
자기를 위해 자동차를 운행하는 사람은 그 운행으로 다른 사람을 사망하게 하면 손해를 배상할 책임을 집니다(자동차손해배상 보장법 제3조).
보험가입자에게 이 책임이 생기면 피해자는 보험회사에 보험금을 자기에게 직접 지급하라고 청구할 수 있습니다(같은 법 제10조 제1항).
청구하는 사람과 몫은 가족관계가 가른다
청구할 사람과 항목은 상속관계에 따라 달라지므로 가족관계 서류부터 정리합니다.
피해 차량 과실 여부는 사안마다 따지므로 제시된 비율은 과실비율 산정 기준과 대조해 봅니다.
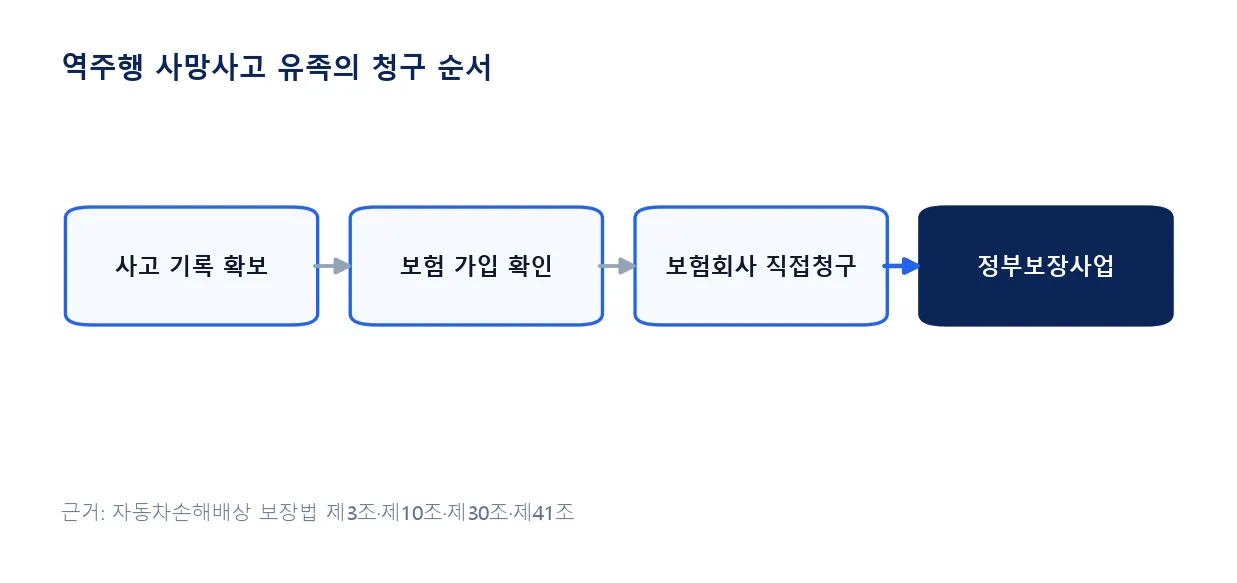
무보험이거나 차량을 특정하지 못하면 정부보장사업이다
정부는 피해자의 청구를 받아 책임보험 보험금 한도에서 보상합니다. 대상은 자동차보유자를 알 수 없는 자동차의 운행으로 사망한 경우와, 보험가입자등이 아닌 사람이 배상책임을 지게 되는 경우입니다(같은 법 제30조 제1항 제1호·제2호). 제2호에는 제외되는 운행이 있습니다.
한도를 넘는 손해는 가해자 본인에게 따로 구해야 합니다. 도주 차량이면 뺑소니 정부보장사업 청구에서 한도와 절차를 볼 수 있습니다.
차량을 특정하지 못했다면 수사 기록이 출발점이다
보유자 불명 여부는 수사 결과로 드러납니다.
가입 여부가 청구처를 가릅니다.
청구할 사람과 몫의 기준입니다.
형사 절차와 청구 기한은 따로 움직인다
교통사고처리 특례법 제3조 제2항 본문이 공소 제한 대상으로 열거한 죄는 업무상과실치상죄와 중과실치상죄입니다. 사망 사건은 그 열거에 들어 있지 않으므로, 형사 쪽 쟁점은 역주행 사망사고 가해자의 처벌 조항에서, 합의서 서명 전 확인할 점은 형사합의와 손해배상의 구분에서 다룹니다.
청구 기한은 두 경로 모두 3년이다
두 경로 모두 3년입니다(같은 법 제41조). 기산 시점은 이 조문만으로 정해지지 않으므로 사고일부터 서둘러 청구합니다.
| 가해 차량 상황 | 청구처 | 근거 조문 |
|---|---|---|
| 보험에 가입함 | 보험회사에 직접청구 | 제10조 제1항 |
| 보유자를 알 수 없음 | 정부보장사업 | 제30조 제1항 제1호 |
| 보험가입자등이 아님 | 정부보장사업, 한도 초과분은 가해자 | 제30조 제1항 제2호 |
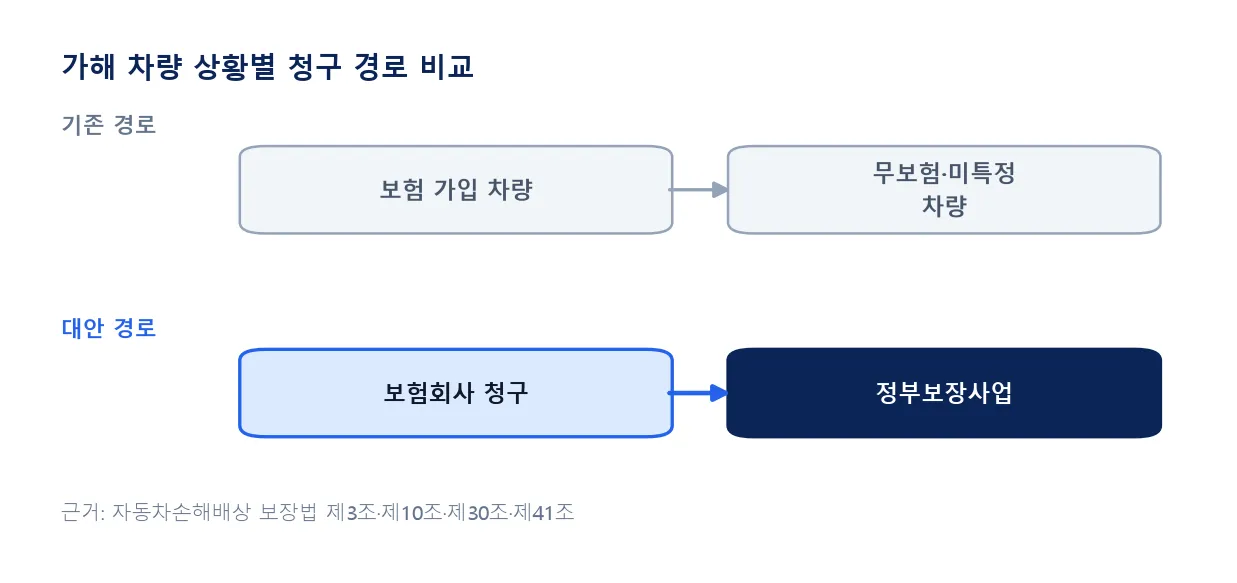
먼저 사고 기록과 가해 차량의 보험 가입 내역부터 확인합니다.
자주 묻는 질문
역주행 차량 운전자도 사망했다면 누구에게 청구하나요?
가해 차량이 보험에 들어 있다면 직접청구 경로는 그대로 열려 있습니다. 보험이 없을 때 상속인에게 배상을 구할 수 있는지는 사안마다 다릅니다.
가해자가 합의를 거부해도 보험회사에 청구할 수 있나요?
제10조 제1항은 피해자의 직접청구를 정할 뿐 가해자의 합의나 동의를 요건으로 두지 않습니다.
3년이 지나면 정부보장사업도 청구할 수 없나요?
제41조는 제10조와 제30조 제1항의 청구권을 같은 3년 시효로 묶어 정합니다. 시효 중단 여부는 사안별로 판단합니다.
근거: 자동차손해배상 보장법 제3조·제10조·제30조·제41조(2025-10-01 시행본) · 교통사고처리 특례법 제3조·제4조(2025-06-04 시행본) (2026-10-22 확인)